Retraite surcomplémentaire : rente viagère ou capital, quel choix pour compléter les régimes obligatoires ?
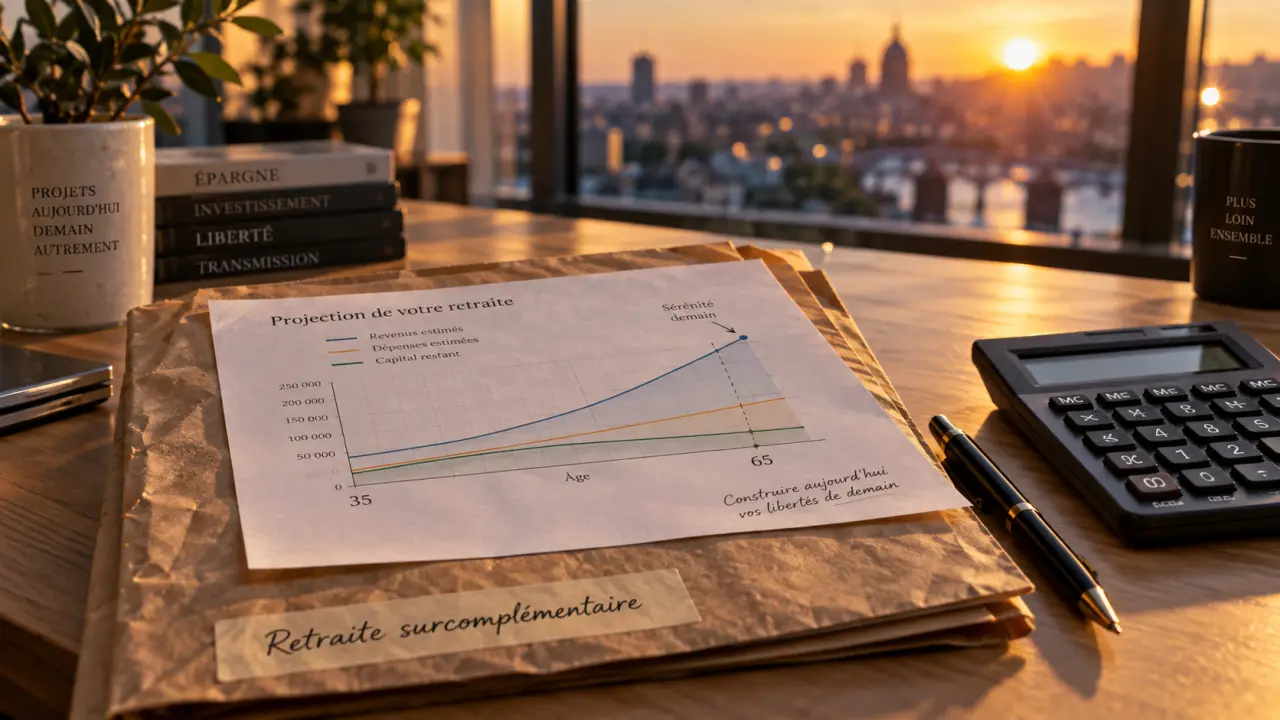
La retraite surcomplémentaire, aussi appelée retraite supplémentaire, désigne une épargne destinée à s’ajouter aux pensions versées par les régimes obligatoires. Elle permet de préparer un revenu additionnel pendant la vie active, grâce à des versements personnels, des cotisations d’entreprise ou les deux. Son intérêt ne se limite pas à l’avantage fiscal : elle aide surtout à anticiper l’écart entre les revenus souhaités et la pension réellement perçue à la cessation d’activité.
Trois étages de revenus à la retraite : où placer l’épargne supplémentaire ?
Pour comprendre son rôle, il faut distinguer les trois niveaux qui peuvent composer les revenus d’un retraité. La retraite surcomplémentaire n’est pas un régime obligatoire. Elle repose sur une démarche d’épargne individuelle ou organisée dans l’entreprise.
| Niveau | Fonctionnement | Exemples |
|---|---|---|
| Retraite de base | Régime obligatoire, calculé selon les règles propres au régime d’affiliation. | CNAV pour de nombreux salariés du privé |
| Retraite complémentaire | Régime obligatoire qui complète la pension de base, souvent fondé sur un système de points. | Agirc-Arrco |
| Retraite surcomplémentaire | Épargne constituée par capitalisation, facultative ou mise en place par l’employeur. | PER, contrats d’entreprise, article 82 |
La différence essentielle tient donc au mode de constitution des droits. Les deux premiers étages dépendent des cotisations obligatoires et de la carrière. La retraite supplémentaire dépend du capital accumulé, des frais, des performances des supports choisis et des modalités retenues au moment de la sortie.
Le mécanisme : verser, capitaliser, puis liquider
Une épargne alimentée au fil de la carrière
Sur un produit de retraite surcomplémentaire, les versements sont investis sur des supports financiers. Ils peuvent être réguliers ou ponctuels. Dans une entreprise, l’alimentation peut aussi provenir de versements obligatoires, d’un abondement de l’employeur ou de sommes issues de l’épargne salariale, selon le dispositif. L’épargne accumulée forme un capital qui évolue jusqu’à la liquidation.
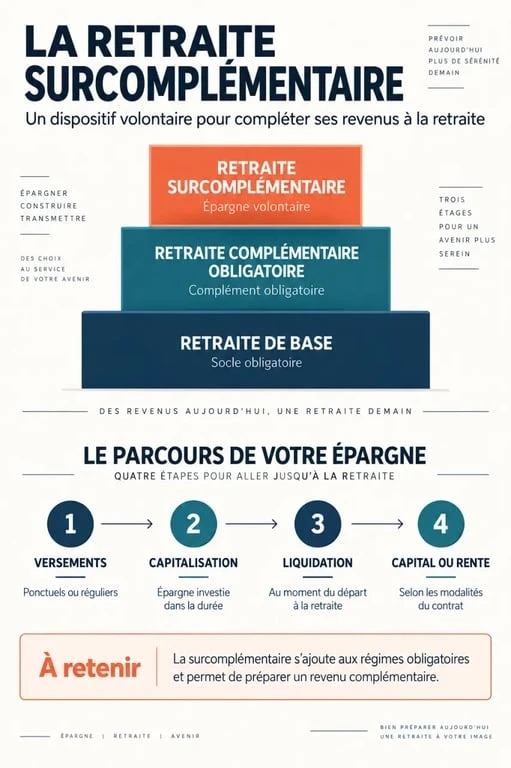
Cette capitalisation impose un arbitrage entre potentiel de rendement et risque. Les unités de compte peuvent varier à la hausse comme à la baisse, tandis que les supports plus sécurisés présentent généralement un potentiel différent. La gestion pilotée ajuste habituellement l’allocation à l’approche de la retraite. En gestion libre, l’épargnant décide lui-même de la répartition. Dans les deux cas, il faut examiner les frais sur versement, les frais de gestion et les frais d’arbitrage, car ils réduisent le capital final.
Ne pas utiliser l’épargne retraite comme une béquille de trésorerie
Une retraite surcomplémentaire ne doit pas servir à compenser un budget mensuel déséquilibré. Avant d’augmenter les versements, mieux vaut disposer d’une épargne de précaution liquide pour les dépenses imprévues : panne, période sans activité, travaux ou soutien familial. Séparer cette réserve disponible de l’épargne retraite immobilisée évite de choisir un contrat pour sa fiscalité tout en subissant son manque de disponibilité. L’effort d’épargne devient plus durable lorsqu’il repose sur une capacité de versement stable.
PER, solutions d’entreprise et contrats historiques : lequel regarder ?
Le plan d’épargne retraite, ou PER, structure aujourd’hui une grande partie de l’offre. Il existe sous forme individuelle, collective ou obligatoire en entreprise. Certains contrats plus anciens peuvent encore être détenus : PERP, PERCO, article 83, PERE ou Préfon, notamment. Leur maintien, leur transfert ou leur liquidation mérite un examen contrat par contrat.
Comprendre le fonctionnement et la fiscalité du PER, La fiche officielle détaille le fonctionnement du plan d’épargne retraite, sa fiscalité et les conditions de sortie en capital ou en rente.
| Dispositif | Pour qui ? | Alimentation possible | Point d’attention |
|---|---|---|---|
| PER individuel | Salariés, indépendants, dirigeants, agents publics | Versements volontaires | Solution ouverte indépendamment de l’employeur |
| PER d’entreprise collectif | Salariés de l’entreprise concernée | Versements volontaires, épargne salariale, abondement | Les règles d’accès et l’abondement sont propres à l’entreprise |
| PER d’entreprise obligatoire | Catégories de salariés ou ensemble des salariés visés | Versements obligatoires de l’employeur et/ou du salarié | Il succède notamment à l’ancien article 83 |
| Article 82 | Salariés ou dirigeants selon le montage retenu | Primes versées par l’entreprise | Fiscalité et disponibilité diffèrent d’un PER |
Pour un salarié, le premier réflexe consiste à vérifier les dispositifs déjà proposés par son entreprise et les éventuels abondements. Pour un indépendant ou un dirigeant, le PER individuel offre une base souple de versements. Le meilleur produit n’est pas universel. Il dépend de l’horizon de retraite, de la régularité des revenus, du niveau d’imposition, du besoin de liquidité et de la protection recherchée pour le conjoint.
Rente viagère ou capital : deux usages très différents de la même épargne
À la liquidation, qui intervient en principe à l’âge légal de départ à la retraite ou lors de la liquidation des droits obligatoires selon les règles du produit, l’épargne peut être versée sous forme de capital, de rente viagère ou d’une combinaison des deux lorsque le contrat le permet.
La rente répond au risque de vivre longtemps
La rente viagère procure un revenu périodique jusqu’au décès. Son montant dépend notamment du capital constitué, de l’âge au moment de la conversion, des options de réversion et de l’espérance de vie. Les tables de mortalité établies par l’INSEE entrent dans ce calcul. À titre théorique, une femme de 60 ans disposant de 200 000 € et d’une espérance de vie moyenne restante de 27 ans obtiendrait 7 407 € par an par simple division. Ce calcul ne correspond pas à une rente contractuelle : les garanties choisies, les frais et les paramètres de l’assureur modifient le résultat.
Le capital favorise la souplesse, pas le revenu garanti
Une sortie en capital peut servir à rembourser un emprunt, à financer une adaptation du logement ou à reconstituer une épargne disponible. Elle donne davantage de maîtrise sur l’usage des fonds, mais oblige à organiser soi-même les retraits pour éviter d’épuiser trop vite le capital. Le choix peut combiner les deux approches : une partie en capital pour les projets immédiats et une rente régulière pour certaines dépenses récurrentes.
Fiscalité, déclaration et vérifications avant de souscrire
Les versements volontaires sur un PER peuvent, sous conditions, être déduits du revenu imposable dans la limite du plafond épargne retraite figurant sur l’avis d’impôt. Le principe souvent cité est une déduction de 10 % des revenus annuels, retenus dans la limite de 8 fois le plafond annuel de la Sécurité sociale. Ce choix doit être comparé à la fiscalité future : l’avantage obtenu immédiatement peut entraîner une imposition à la sortie selon l’origine des versements et la modalité de récupération.
Les rentes et pensions issues d’une retraite supplémentaire doivent être déclarées. L’imprimé fiscal unique transmis par l’établissement financier aide à reporter les montants sur la déclaration n°2042. Les revenus concernés relèvent également du prélèvement à la source. Un abattement de 10 % est mentionné pour les pensions et rentes de retraite, sous réserve des règles applicables à la situation du foyer.
- Vérifiez la nature exacte des versements : volontaires, obligatoires ou abondement.
- Comparez les frais, les supports disponibles, les garanties de rente et les conditions de transfert.
- Demandez une estimation séparant clairement le capital projeté et la rente non garantie.
- Conservez les relevés de vos anciens employeurs et contrats, notamment les PERP, articles 83 et PERCO.
Enfin, ne négligez pas les contrats oubliés. L’ACPR évoquait en 2017 un stock de 13 milliards d’euros de contrats non réclamés. Lors d’un changement d’employeur ou d’adresse, centraliser ses relevés et signaler ses coordonnées limite le risque de voir un droit devenir difficile à retrouver. Une décision pertinente repose sur la cohérence entre vos revenus, votre horizon, vos besoins de protection et les règles fiscales applicables.

- Retraite surcomplémentaire : rente viagère ou capital, quel choix pour compléter les régimes obligatoires ? - 16 septembre 2026
- Salle de sport senior : 4 repères pour reprendre confiance et bouger en sécurité - 14 septembre 2026
- Calcul de la retraite complémentaire Agirc-Arrco : formule, points et majorations - 11 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Assurance vie enfant : placer tôt sans bloquer l’argent avant 18 ans
 Assurance cancer : 5 ans pour le droit à l’oubli, questionnaire supprimé et AERAS pour emprunter
 PERP en capital : 20 %, 7,5 % et les cas où la sortie totale est possible
 Rachat d’une assurance décès : clause, valeur et erreurs à éviter