Retraités : réduisez le coût de votre complémentaire santé et évitez l’avance de frais
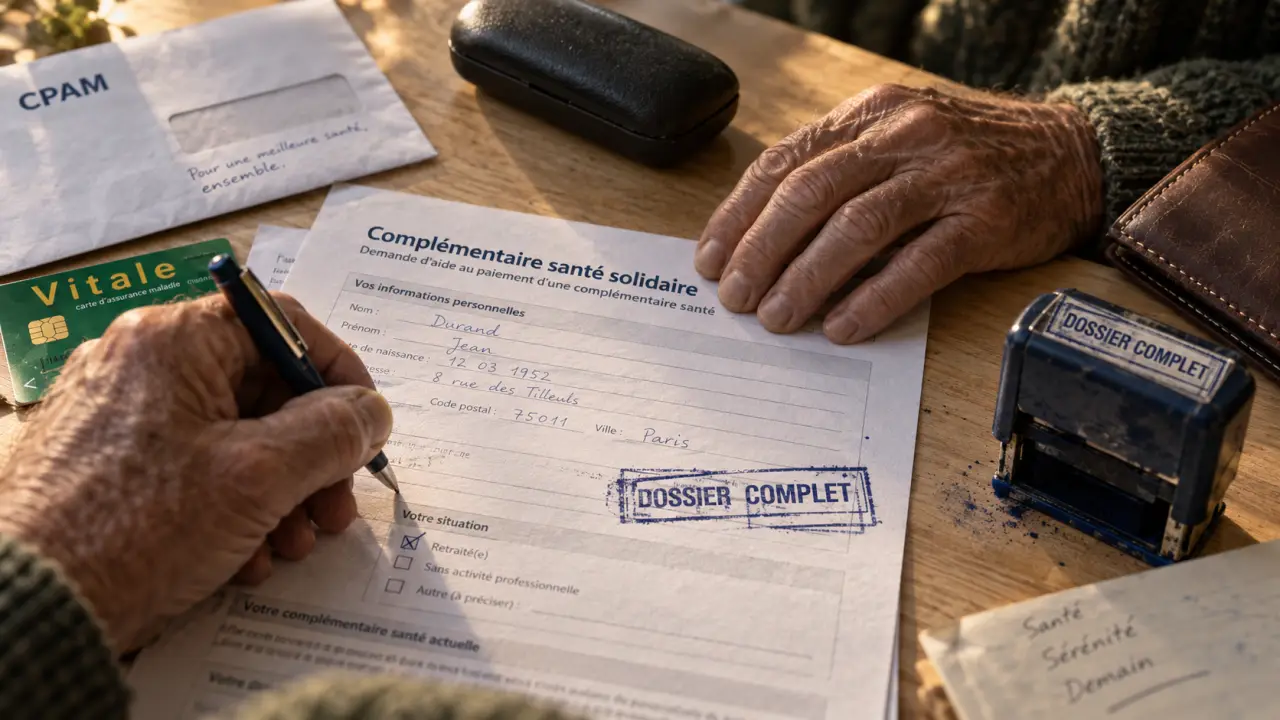
À la retraite, le prix d’une mutuelle peut peser lourd dans le budget, surtout lorsque les soins deviennent plus fréquents. L’aide principale repose sur la Complémentaire santé solidaire (C2S). Selon les ressources du foyer, elle peut être gratuite ou demander une participation limitée. Elle permet aussi de réduire l’avance de frais chez les professionnels de santé.
La C2S : une aide concrète quand la mutuelle senior devient trop chère
Les remboursements de santé fonctionnent en deux niveaux. L’Assurance Maladie prend d’abord en charge la part obligatoire. Le montant restant, souvent appelé ticket modérateur, relève de la part complémentaire. Sans mutuelle, cette somme reste généralement à la charge du patient, en plus des éventuels frais non remboursés.
Demander la Complémentaire santé solidaire depuis son compte ameli, Accédez au téléservice officiel pour effectuer votre demande de Complémentaire santé solidaire depuis la rubrique « Démarches » de votre compte ameli.
La Complémentaire santé solidaire, ou C2S, s’adresse aux personnes disposant de ressources modestes, y compris aux retraités. Elle a remplacé la CMU depuis 2019. Son objectif est de compléter les remboursements de l’Assurance Maladie, gratuitement ou pour un coût limité.
Dans le cadre prévu, la C2S donne accès au tiers payant intégral. Le retraité n’a donc pas à avancer les frais couverts pour une consultation, des médicaments ou certains examens. Ce dispositif peut faciliter le suivi médical lorsque plusieurs rendez-vous se succèdent dans le même mois.
Vérifier son éligibilité : revenus, foyer et situation personnelle
Le fait d’être retraité ne suffit pas pour obtenir la C2S. L’éligibilité dépend principalement de la prise en charge par l’Assurance Maladie, des ressources du foyer et du nombre de personnes qui le composent. Les revenus du conjoint, du partenaire de Pacs ou du concubin sont donc pris en compte lorsque vous vivez en couple.
Les ressources sont examinées sur une période de référence
La caisse étudie les ressources perçues pendant les 12 mois civils précédant le mois qui précède la demande. Le montant de la pension actuelle ne suffit donc pas à déterminer l’éligibilité. Les pensions de retraite, les revenus d’activité éventuels et les autres revenus du foyer peuvent entrer dans l’examen du dossier. Le plafond applicable varie selon la taille du foyer et le territoire de résidence.
Les plafonds évoluent. Il est donc préférable de consulter les montants à jour sur Ameli ou de réaliser une estimation sur mesdroitssociaux.fr, plutôt que de se fier à un chiffre ancien. Une simulation ne vaut pas décision, mais elle permet de savoir rapidement si une demande peut être pertinente.
ASPA, RSA, ASI ou AAH : des parcours à connaître
Les bénéficiaires de certaines allocations peuvent profiter de règles ou de démarches adaptées. Le RSA est associé à une procédure spécifique pouvant conduire à une attribution sans participation, sauf opposition. Pour les personnes percevant l’ASPA, l’ASI ou l’AAH, des informations sur les droits possibles et des démarches simplifiées peuvent également être proposées.
Percevoir l’ASPA ne dispense toutefois pas de vérifier sa situation personnelle. La composition du foyer reste déterminante, tout comme les ressources prises en compte pour l’étude du dossier.
Gratuite ou payante : ce que coûte la C2S après 60 ans
La C2S existe sous deux formes. Lorsque les ressources sont inférieures au plafond fixé, elle est accordée sans participation financière. Lorsque les revenus dépassent légèrement ce seuil tout en restant dans les limites prévues, elle reste accessible avec une participation mensuelle.
Cette contribution dépend notamment de l’âge. Elle est plafonnée à moins de 1 euro par jour et par personne, soit entre 8 et 30 euros maximum par mois selon les règles présentées par l’Assurance Maladie. À titre indicatif, la participation annoncée pour les personnes âgées de 60 à 69 ans est de 25 euros par mois, puis de 30 euros par mois à partir de 70 ans.
Ce montant peut être comparé à celui d’une mutuelle senior classique, souvent annoncé entre 90 et 150 euros par mois. L’écart peut ainsi représenter jusqu’à plus de 1 000 euros d’économie annuelle. Cette comparaison ne s’applique toutefois qu’aux personnes éligibles : la C2S est un droit soumis à des conditions de ressources, et non une formule tarifaire ouverte à tous.
Soins couverts : comprendre ce qui réduit réellement le reste à charge
La C2S couvre la part complémentaire de nombreux soins : consultations médicales, hospitalisation, médicaments, analyses de biologie, radiologie et soins dentaires. Elle s’accompagne du tiers payant, ce qui facilite l’accès aux soins sans avance de frais sur les dépenses prises en charge.
Le point de vigilance : garanties encadrées ne signifie pas dépenses illimitées
La C2S prévoit des tarifs encadrés et l’absence de dépassements d’honoraires dans le cadre présenté. Elle ouvre aussi l’accès au panier 100 % santé pour certains équipements d’optique, certaines prothèses dentaires et certaines aides auditives. Pour obtenir un reste à charge nul, il faut choisir une solution appartenant à ce panier et respecter les conditions de prise en charge.
Le ticket modérateur, normalement couvert par la complémentaire, doit être distingué des dépenses qui restent éventuellement hors cadre : équipement choisi en dehors du panier, acte particulier ou prestation de confort. Les franchises médicales et la participation forfaitaire obéissent aussi à leurs propres règles. Avant un soin coûteux, demandez un devis et vérifiez le parcours de remboursement pour éviter les mauvaises surprises.
Une complémentaire santé aide à absorber les dépenses répétées, comme la pharmacie, les consultations, les examens ou les lunettes. Pour un retraité, l’enjeu ne se limite donc pas au montant de la cotisation. Il faut aussi tenir compte de la fréquence des soins et de la possibilité de les engager sans reporter un rendez-vous par crainte d’avancer les frais.
C2S ou mutuelle senior : choisir sans payer deux fois
| Point de comparaison | Complémentaire santé solidaire | Mutuelle senior classique |
|---|---|---|
| Accès | Sous conditions de ressources et de situation | Accessible sans condition de ressources |
| Coût | Gratuite ou avec une participation limitée | Cotisation variable, souvent plus élevée |
| Tiers payant | Intégral dans le cadre prévu | Selon le contrat et le professionnel |
| Garanties | Socle réglementé, incluant le 100 % santé selon les conditions | Niveau choisi, avec des renforts possibles |
| Objectif | Réduire le reste à charge des foyers modestes | Adapter les garanties à des besoins plus larges |
La C2S ne se cumule pas utilement avec une mutuelle senior qui couvre déjà la même part complémentaire. En cas d’accord, relisez les conditions de votre contrat avant toute résiliation et conservez la preuve de vos démarches.
Si vous n’êtes pas éligible, comparez les garanties réellement utiles, notamment l’hospitalisation, l’optique, le dentaire, l’audiologie et les dépassements d’honoraires. Une cotisation basse qui rembourse mal les soins fréquents n’est pas toujours la solution la plus économique.
Faire la demande : le parcours le plus simple
Commencez par une simulation sur mesdroitssociaux.fr ou depuis votre compte ameli. Vous pourrez ensuite remplir une demande de Complémentaire santé solidaire en ligne lorsqu’elle est disponible, ou utiliser le formulaire prévu.
- Rassemblez les informations sur les ressources de votre foyer pour la période demandée.
- Indiquez toutes les personnes qui composent le foyer ainsi que votre situation d’assuré.
- Choisissez, lorsque cette possibilité est proposée, l’organisme chargé de gérer la complémentaire : votre caisse d’Assurance Maladie ou un organisme complémentaire habilité.
- Transmettez le dossier à votre CPAM ou à la MSA selon votre régime, puis suivez l’avancement de la demande.
Le délai maximal annoncé pour l’étude est de 2 mois. En cas de doute sur un revenu, une pièce justificative ou la situation d’un conjoint, contactez directement votre caisse. Un dossier complet limite les retards de traitement et permet de sécuriser vos droits.

- Retraités : réduisez le coût de votre complémentaire santé et évitez l’avance de frais - 6 octobre 2026
- Assurance vie et résidence principale : le rachat qui finance l’apport sans tout bloquer - 5 octobre 2026
- Mutuelle senior ou assurance dépendance : soins, autonomie et budget, que couvrent vraiment les garanties ? - 3 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Master Gestion de Patrimoine : comment choisir la formation qui booste votre carrière
 Après 60 ans, quelle assurance prêt immobilier pour senior choisir entre garanties, santé et coût ?
 ALD exonérante ou non : ce détail médical qui change l’impôt sur vos indemnités
 Tableau de calcul rente viagère : convertir un capital selon l’âge, le bouquet et la fiscalité