Épargne et retraite : compléter ses revenus sans sacrifier sa disponibilité
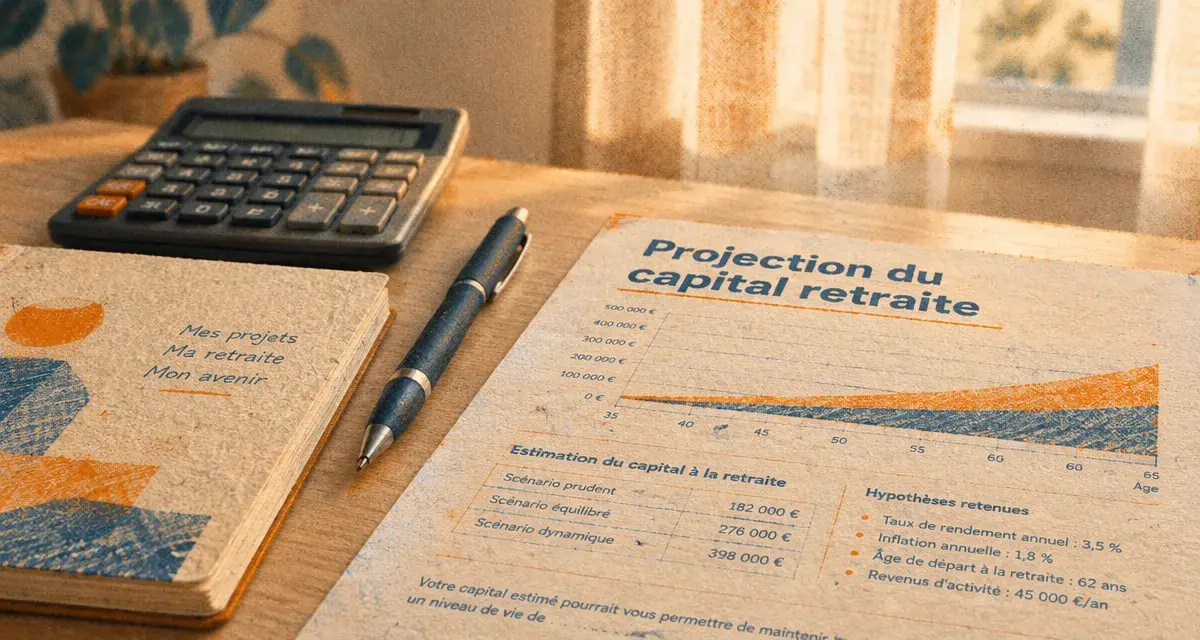
La pension de retraite ne remplace pas toujours intégralement les revenus d’activité. L’épargne retraite permet de constituer progressivement un capital ou un revenu complémentaire, en parallèle des régimes obligatoires. Le choix d’une solution dépend de votre horizon, de votre fiscalité, de votre besoin de disponibilité et, pour les salariés, des dispositifs proposés par l’entreprise.
Trois étages pour comprendre sa future retraite
La préparation financière de la retraite repose généralement sur trois niveaux. La retraite de base est versée par le régime auquel vous avez cotisé au cours de votre carrière. Elle est complétée, selon votre statut, par une retraite complémentaire obligatoire. Ces deux étages sont acquis grâce aux cotisations sociales.
La retraite supplémentaire correspond à l’épargne constituée à titre personnel ou dans le cadre de l’entreprise. Elle fonctionne par capitalisation : les sommes versées sont investies sur des supports financiers, avec un niveau de risque et un potentiel de rendement variables. Elle complète les pensions obligatoires en réduisant l’écart entre les revenus d’activité et ceux perçus à la retraite.
Commencer tôt aide, mais ne doit pas empêcher d’agir plus tard
Un horizon long permet d’étaler les versements et, souvent, de mieux traverser les fluctuations des marchés. Pour autant, commencer à épargner quelques années avant le départ reste utile. L’objectif peut être de financer un projet précis, de constituer une réserve ou de profiter d’un cadre fiscal adapté.
La régularité compte davantage qu’un effort spectaculaire impossible à maintenir. Un versement programmé, ajusté lors d’une hausse de revenus ou d’une baisse de charges, crée une discipline réaliste. Avant de bloquer une somme pour la retraite, prévoyez toutefois une épargne de précaution réellement accessible.
PER, épargne salariale, assurance vie : ne pas confondre les rôles
Le plan d’épargne retraite, ou PER, est devenu le cadre central de l’épargne retraite. Disponible depuis le 1er octobre 2019, il a succédé à plusieurs anciens dispositifs : le Perp et le contrat Madelin pour l’épargne individuelle, le Perco pour l’épargne collective, ainsi que l’article 83 pour certains régimes obligatoires d’entreprise.
| Solution | Pour qui ? | Disponibilité principale | Atout à examiner |
|---|---|---|---|
| PER individuel | Toute personne majeure, sans condition de revenus ou de statut | En principe à la retraite, avec des cas de déblocage anticipé | Versements volontaires et déduction fiscale possible |
| PER collectif | Salariés d’une entreprise qui le propose | En principe à la retraite | Participation, intéressement et abondement éventuel |
| PER obligatoire | Catégories de salariés définies par l’employeur | En principe à la retraite | Versements obligatoires de l’employeur et/ou du salarié |
| Assurance vie | Particuliers | Épargne disponible, sous réserve des délais de rachat | Souplesse pour les projets avant la retraite |
| Épargne salariale | Salariés bénéficiant d’un dispositif d’entreprise | Selon le plan et les cas de déblocage | Valorisation de l’abondement employeur |
Le PER individuel convient lorsque l’on souhaite piloter soi-même une enveloppe retraite. Le PER collectif et le PER obligatoire dépendent de l’employeur. Ils peuvent recevoir de l’intéressement, de la participation, de l’abondement ou des sommes issues d’un compte épargne-temps.
Avant de verser votre épargne salariale, vérifiez l’existence d’un abondement employeur. Renoncer à cet apport peut revenir à laisser de côté une part immédiate de rémunération différée. L’assurance vie, elle, conserve une fonction différente : elle reste disponible pour des projets qui précèdent le départ à la retraite, sous réserve des conditions de rachat du contrat.
Le PER n’est pas un compte courant
La contrepartie de l’avantage retraite est une disponibilité limitée. Les sommes sont normalement récupérées au moment du départ à la retraite. Un déblocage anticipé peut toutefois être envisagé dans certaines situations prévues par la réglementation, notamment pour l’acquisition de la résidence principale ou face à des accidents de la vie.
Cette contrainte explique l’intérêt de conserver, à côté du PER, une épargne accessible. L’argent destiné aux dépenses courantes ou aux imprévus ne devrait pas dépendre d’un placement conçu pour un horizon de long terme.
Choisir le bon fonctionnement du PER avant de verser
Un PER peut être ouvert auprès d’un organisme financier sous la forme d’un contrat d’assurance de groupe ou d’un compte-titres. Le PER d’assurance donne notamment accès au fonds en euros, tandis que le PER bancaire peut notamment permettre l’acquisition d’actions en direct.
Ces différences influencent les supports disponibles, les garanties éventuelles et les frais. Il faut donc lire les documents contractuels au-delà de l’appellation commerciale. Le niveau de risque, les conditions de transfert et les modalités de gestion doivent correspondre à votre échéance et à votre situation.
Gestion pilotée ou gestion libre
La gestion pilotée à horizon réduit progressivement le niveau de risque à l’approche de la retraite. Elle peut convenir à l’épargnant qui ne souhaite pas réaliser lui-même des arbitrages réguliers. En gestion libre, vous choisissez les fonds et leur répartition. Cette autonomie impose de suivre les supports, leur niveau de risque, leurs frais courants et leur cohérence avec votre échéance.
Imaginez votre épargne comme une corde tendue entre votre situation actuelle et vos besoins futurs. Si elle est trop tendue, parce que vous immobilisez une somme indispensable au quotidien, le moindre imprévu peut vous obliger à renoncer. Si elle reste uniquement disponible, sans objectif ni régularité, elle risque de ne pas soutenir suffisamment vos revenus futurs. L’équilibre consiste à prévoir d’abord un matelas de sécurité, puis à fixer des versements retraite que votre budget peut supporter dans la durée.
Les frais méritent une attention particulière : frais sur versement, frais de gestion annuels, frais d’arbitrage ou de transfert réduisent la performance nette. Sur un horizon de plusieurs années, comparer ces lignes est aussi important que regarder les performances passées, qui ne garantissent jamais les résultats futurs.
Fiscalité du PER : l’avantage à l’entrée n’est pas automatique
Les versements volontaires sur un PER peuvent être déduits du revenu imposable, dans la limite du plafond épargne retraite. Ce plafond figure sur l’avis d’impôt. Pour un couple imposé conjointement, la mutualisation des plafonds peut être possible. La déduction est surtout intéressante lorsque le taux marginal d’imposition est élevé aujourd’hui et que les revenus imposables devraient être plus faibles à la retraite.
Déduire n’est cependant pas une obligation. Il est possible de renoncer à cet avantage fiscal lors du versement. Ce choix modifie la fiscalité applicable à la sortie : le capital correspondant aux versements non déduits ne reçoit pas le même traitement que celui provenant de versements déduits. Il faut donc examiner l’ensemble du parcours, et pas uniquement l’économie d’impôt immédiate.
- Si vos revenus et votre imposition sont élevés, la déduction peut réduire le coût réel de l’effort d’épargne.
- Si votre imposition est faible, l’absence de déduction peut préserver une fiscalité de sortie plus favorable sur la part des versements concernés.
- Les gains et les prélèvements sociaux obéissent à leurs propres règles, selon l’origine des sommes et le mode de sortie.
La fiscalité dépend également du compartiment concerné : versements volontaires, épargne salariale ou versements obligatoires ne relèvent pas toujours du même régime. Avant un versement important, un conseiller fiscal ou patrimonial peut aider à vérifier le plafond disponible et les conséquences d’une déduction.
Capital, rente et transfert : les décisions à préparer avant la retraite
À la retraite, le PER permet généralement une sortie en capital, en rente viagère ou selon une formule mixte. Le capital offre une disponibilité immédiate pour rembourser un crédit, financer des travaux ou compléter une réserve. La rente crée un revenu régulier jusqu’au décès, mais elle est moins souple et son montant dépend des conditions du contrat.
Faire correspondre la sortie à un besoin concret
Une sortie mixte peut répondre à deux objectifs : affecter une part du capital à un projet identifiable et transformer le solde en revenu périodique. Le bon arbitrage dépend des autres pensions attendues, du patrimoine disponible, de la situation familiale et de la capacité à gérer un capital dans la durée.
Il est prudent de demander au gestionnaire une estimation des différentes options plusieurs années avant le départ. Cette comparaison permet d’examiner séparément le montant disponible, le revenu périodique attendu et les conséquences fiscales propres aux sommes versées.
Enfin, un changement d’employeur ou la détention d’anciens contrats ne signifie pas nécessairement que l’épargne est perdue. Les contrats peuvent parfois être transférés vers un PER pour simplifier le suivi, après comparaison des frais, des garanties et des supports.
Pour repérer d’anciens droits, le service Mon épargne retraite, accessible depuis l’espace personnel du compte retraite, permet d’identifier certains contrats ouverts au cours de la carrière. Centraliser peut simplifier la gestion. Conserver plusieurs enveloppes reste parfois pertinent lorsque les garanties d’un ancien contrat sont avantageuses.

Partager cet article
Articles qui pourraient vous intéresser :
 Assurance emprunteur de prêt immobilier : les garanties à vérifier et les économies à comparer
 Prélèvements sociaux sur assurance vie : comprendre le calcul et optimiser votre rendement
 Assurance invalidité décès : capital, PTIA, prix et prêt immobilier
 Oui, vous pouvez avoir deux PER, mais le plafond fiscal reste unique