La fiscalité du PERP repose sur une déduction à l’entrée et une imposition à la sortie
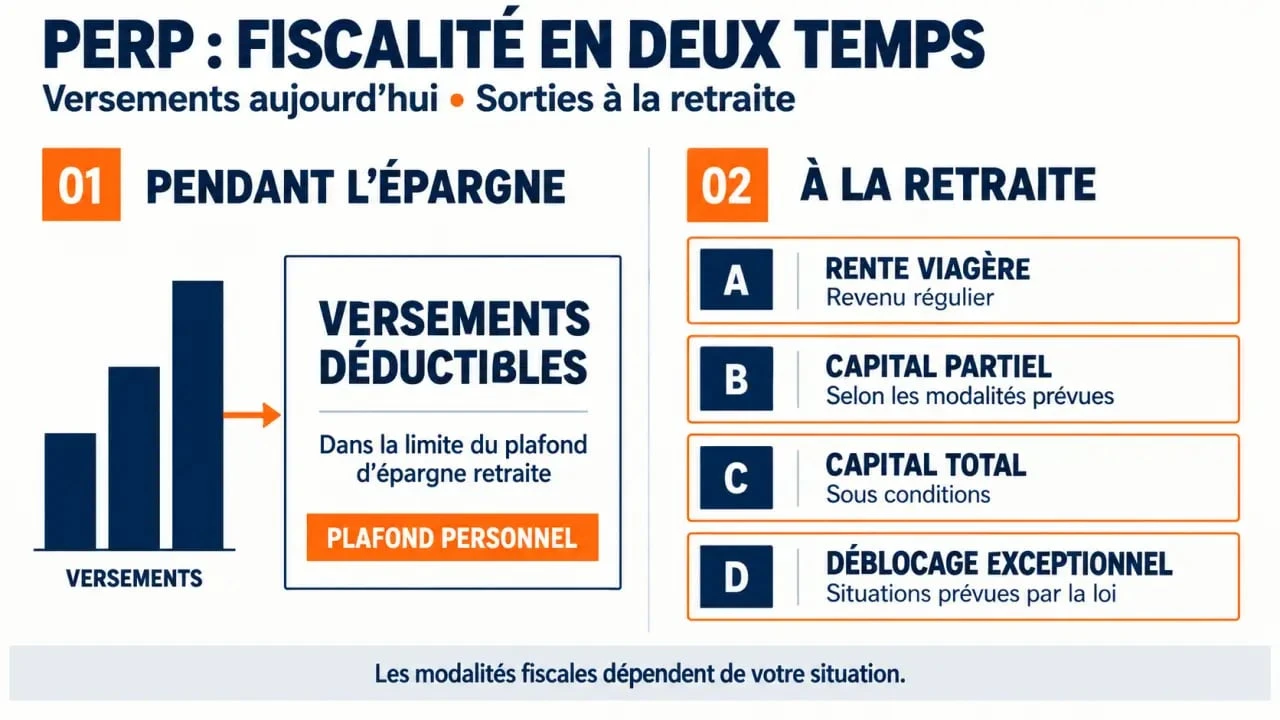
Un PERP ouvert avant l’arrêt de sa commercialisation le 1er octobre 2020 peut toujours être conservé, alimenté ou transféré. Sa fiscalité suit une logique à deux temps : les versements peuvent réduire le revenu imposable dans une limite annuelle, tandis que l’épargne récupérée à la retraite est en principe imposée. Avant de verser, de liquider ou de transférer votre contrat, vérifiez donc votre plafond disponible, votre niveau d’imposition et le mode de sortie prévu.
Les versements PERP réduisent-ils l’impôt ?
Les cotisations versées sur un plan d’épargne retraite populaire sont, en principe, déductibles du revenu imposable. L’avantage fiscal s’applique l’année du versement. Plus le foyer est imposé dans une tranche élevée, plus cette déduction peut réduire l’impôt à court terme. En contrepartie, l’épargne est destinée à financer la retraite et reste généralement indisponible avant la liquidation du plan.
Un plafond individuel partagé avec l’épargne retraite
La déduction ne s’applique pas sans limite. Elle dépend du plafond d’épargne retraite, indiqué sur l’avis d’impôt. Ce plafond est notamment calculé à partir de 10 % des revenus professionnels nets de cotisations sociales et de frais professionnels, dans les limites prévues par la réglementation.
Pour les cotisations versées en 2026, le plafond maximal communiqué est de 37 680 € et le montant plancher de 4 710 €. Ces montants sont calculés à partir des revenus professionnels de 2025. Le plafond à retenir est celui qui figure sur votre avis d’impôt, car il tient compte de votre situation et des règles applicables.
Ce plafond est global. Les versements effectués sur plusieurs dispositifs d’épargne retraite peuvent donc le consommer. Avant de programmer un nouveau versement sur le PERP, contrôlez les montants déjà utilisés sur les autres produits concernés. Les plafonds non utilisés peuvent, selon les règles applicables, être reportés sur trois ans. Les couples mariés ou pacsés soumis à imposition commune peuvent également demander une mutualisation des plafonds.
Déclarer un versement sans confondre déduction et économie d’impôt
Le montant versé n’est pas le montant économisé. Un contribuable dont le revenu imposable atteint 30 000 € et qui verse 1 200 € sur son PERP peut, si la déduction est intégralement possible, ramener sa base imposable à 28 800 €. L’économie d’impôt dépend ensuite du barème progressif applicable à son foyer.
Cette distinction compte au moment de comparer l’avantage fiscal immédiat avec la fiscalité de la retraite. La déduction réduit aujourd’hui la base imposable, puis l’épargne récupérée est imposée selon son mode de sortie. L’intérêt du PERP dépend donc notamment de l’écart entre votre imposition pendant la vie active et celle attendue à la retraite.
Rente, capital ou rachat : quel traitement fiscal à la sortie ?
Le PERP a été conçu comme un contrat de rente viagère différée. À la retraite, la rente reste donc la modalité habituelle. Des sorties en capital sont toutefois prévues dans des situations encadrées. Le tableau ci-dessous résume les principaux régimes, sans remplacer l’examen des conditions de votre contrat.
| Situation | Modalité | Traitement fiscal principal |
|---|---|---|
| Liquidation habituelle | Rente viagère | Imposée comme une pension ou une retraite |
| Sortie partielle prévue au contrat | 20 % en capital et 80 % en rente | Fiscalité distincte selon la fraction perçue |
| Faible rente | Capital total possible sous conditions | Option possible pour un prélèvement libératoire de 7,5 % |
| Événement exceptionnel | Rachat anticipé | Exonération d’impôt sur le revenu dans les cas prévus |
La rente viagère est imposée comme une pension
La rente versée par le PERP est soumise au barème de l’impôt sur le revenu selon les règles applicables aux pensions et aux retraites. Elle bénéficie de l’abattement de 10 % prévu pour cette catégorie de revenus, dans les limites légales. Des prélèvements sociaux peuvent également s’ajouter selon votre situation fiscale.
Une rente annuelle de 10 000 € conduit ainsi à une base imposable de 9 000 € après l’abattement de 10 %, avant la prise en compte des autres revenus, des éventuels plafonds d’abattement et des prélèvements sociaux. Ce régime ne doit pas être confondu avec celui de certaines rentes issues d’autres produits, qui peuvent être taxées sur une fraction seulement de leur montant.
Le capital est possible, mais sous conditions
Si le contrat le prévoit, vous pouvez percevoir jusqu’à 20 % de l’épargne en capital et convertir les 80 % restants en rente. Le traitement fiscal du capital dépend des règles de liquidation retenues et de l’option fiscale exercée lorsqu’elle est ouverte.
Une sortie totale en capital peut être admise lorsque le montant de la rente est faible. Service-Public et Economie.gouv.fr citent un seuil de 110 € par mois, tandis que certains contenus spécialisés mentionnent 100 € par mois. Cette différence doit être vérifiée auprès de l’organisme gestionnaire, en fonction du contrat et de la date de liquidation. Dans certains cas, le capital versé en une fois peut relever d’un prélèvement libératoire de 7,5 %, sous conditions.
Débloquer un PERP avant la retraite : les cas réellement admis
L’épargne d’un PERP est normalement bloquée jusqu’à la retraite, mais cette indisponibilité n’est pas absolue. Un rachat anticipé peut être demandé dans plusieurs situations graves ou exceptionnelles : expiration des droits au chômage, invalidité, décès du conjoint ou du partenaire de Pacs, surendettement reconnu par la commission compétente, cessation d’activité non salariée après une liquidation judiciaire, ou acquisition de la première résidence principale dans le cadre prévu.
Nouvelles règles fiscales du PER individuel en 2026, Découvrez le nouveau taux applicable aux sommes récupérées d’un PER depuis le 1er janvier 2026, en rente ou en capital.
Un dispositif concerne aussi les petits encours inférieurs à 2 000 €, sous conditions d’ancienneté et de revenus. Certains contrats à versements programmés doivent avoir au moins 4 ans. Pour les versements libres, un délai de 4 ans depuis le dernier versement est notamment évoqué. Ces critères peuvent se cumuler avec d’autres conditions. Avant toute demande, examinez la réponse écrite du gestionnaire et les règles propres à votre contrat.
Une demande documentée auprès du gestionnaire
Adressez la demande de déblocage à l’organisme gestionnaire, depuis son espace client ou par courrier selon la procédure prévue. Préparez un justificatif d’identité, un relevé d’identité bancaire et les documents prouvant l’événement invoqué. Le délai maximal mentionné pour demander le déblocage après avoir eu connaissance de cet événement est de 2 ans.
Les rachats anticipés réalisés pour les événements exceptionnels prévus sont exonérés d’impôt sur le revenu. Cette exonération ne dispense pas de vérifier le traitement social éventuellement applicable ni les formalités imposées par le contrat. Une demande incomplète ou accompagnée d’un justificatif inadapté peut retarder le versement.
Conserver le PERP ou le transférer vers un PER ?
Le transfert vers un plan d’épargne retraite, ou PER, est possible. Il peut être envisagé si vous recherchez une gestion plus lisible, des modalités de sortie plus souples ou un regroupement de votre épargne retraite. Dans le cadre de la demande, le gestionnaire sollicité doit ouvrir un PER. Les caractéristiques du nouveau contrat doivent toutefois être comparées avant toute décision.
Comparer les frais et les garanties avant de signer
Un transfert ne consiste pas seulement à déplacer une valeur de rachat. Comparez les frais de transfert, les frais de gestion, les supports d’investissement disponibles, les garanties de rente, les options de réversion et les modalités de sortie. Les frais varient selon les contrats. Demandez un chiffrage écrit à l’ancien gestionnaire comme au nouveau.
Conserver le PERP peut avoir du sens si ses garanties sont favorables et si votre stratégie de sortie est déjà définie. Le transférer peut être préférable si vous souhaitez un cadre mieux adapté à votre situation familiale ou patrimoniale. Dans les deux cas, conservez les relevés annuels, consultez votre plafond sur l’avis d’impôt et demandez une simulation de liquidation avant toute décision difficilement réversible.

- La fiscalité du PERP repose sur une déduction à l’entrée et une imposition à la sortie - 17 septembre 2026
- Retraite surcomplémentaire : rente viagère ou capital, quel choix pour compléter les régimes obligatoires ? - 16 septembre 2026
- Salle de sport senior : 4 repères pour reprendre confiance et bouger en sécurité - 14 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Agirc-Arrco et frais d’obsèques : une aide sociale, pas un remboursement automatique
 Santé, budget, logement, lien social : 4 piliers pour bien vivre sa retraite
 Assurance prêt immobilier senior : garanties décès, PTIA, ITT et limites d’âge à vérifier
 PER Préfon-Retraite : héritage historique ou placement obsolète pour les fonctionnaires ?