Les vrais inconvénients de l’assurance-vie : frais, risque et liquidité à surveiller
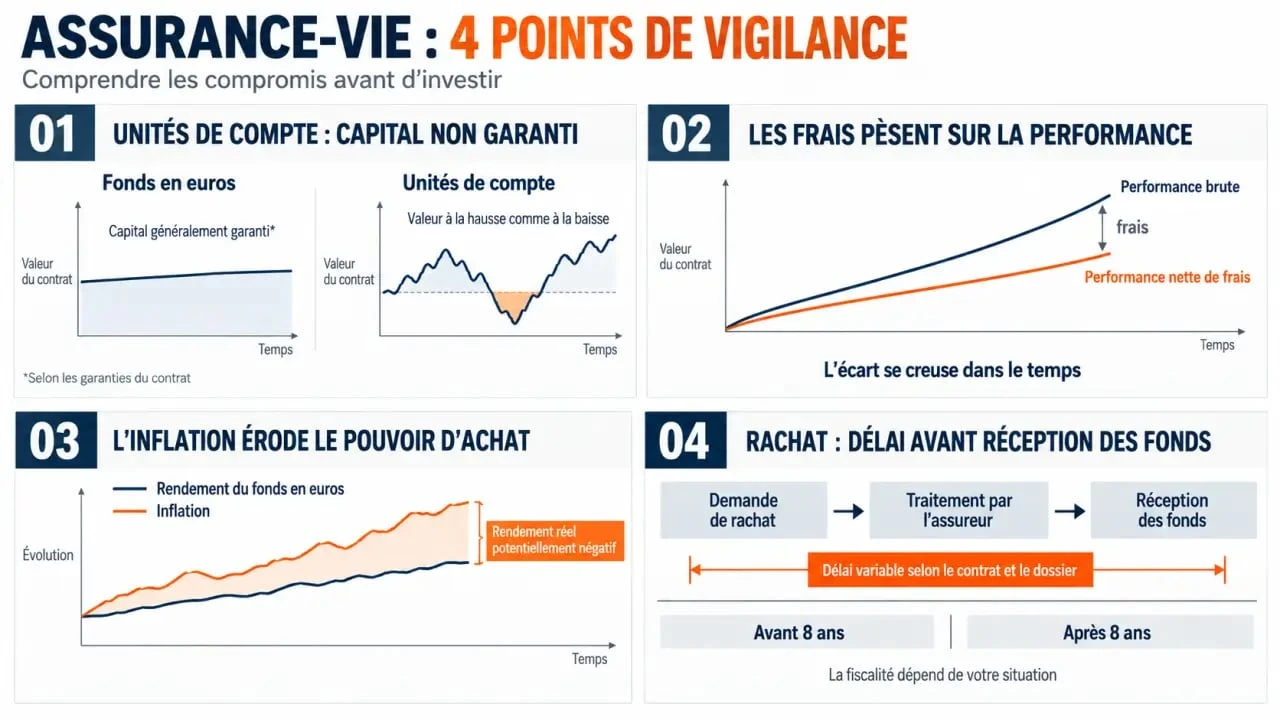
Les inconvénients de l’assurance-vie ne résident pas dans un blocage de l’épargne pendant huit ans. Ils tiennent plutôt au compromis entre sécurité, rendement, frais, fiscalité et délai réel d’accès à l’argent. Un contrat peut être souple, mais devenir décevant s’il finance un projet proche, s’il propose des supports mal compris ou si ses frais réduisent fortement la performance.
Les limites à regarder avant de signer un contrat
L’assurance-vie permet de verser de l’argent, de l’investir sur différents supports, d’effectuer des arbitrages et de réaliser des rachats partiels ou totaux. Cette souplesse ne rend pas tous les contrats équivalents. Les principaux points de vigilance concernent le risque de perte sur les unités de compte, les frais cumulés, le rendement réel parfois limité des fonds en euros, une fiscalité surtout intéressante dans la durée et une liquidité moins immédiate qu’un solde bancaire.
Mesurer l’impact des frais sur la performance
Comparez une projection sans frais à une projection intégrant les frais sur versement, les frais annuels de gestion et les coûts d’arbitrage.
Vos paramètres
Résultats estimés
- Le capital initial et chaque versement annuel sont capitalisés à la fin de chaque année.
- Le scénario brut applique le rendement brut sans aucun frais.
- Dans le scénario net, les frais sur versement sont déduits avant capitalisation et les frais de gestion réduisent explicitement le taux de rendement : taux net = rendement brut − frais de gestion.
- Les coûts d’arbitrage sont calculés comme « nombre d’arbitrages × coût par arbitrage » chaque année et déduits du capital.
- Le montant total présenté correspond à l’écart entre les deux capitaux finaux : il inclut les frais payés et le manque à gagner lié à leur capitalisation.
- Il s’agit d’une estimation pédagogique, sans fiscalité, inflation, frais variables ni garantie de performance future.
- Le capital n’est pas garanti sur les unités de compte.
- Les frais sur versements peuvent réduire l’investissement dès le premier jour.
- Les frais annuels diminuent le rendement net, y compris lorsque les marchés progressent.
- Les retraits avant huit ans ne bénéficient pas du même cadre fiscal que les rachats effectués plus tard.
- Les fonds en euros protègent le capital nominal, sans garantir le maintien du pouvoir d’achat.
Le mauvais scénario n’est donc pas forcément une perte spectaculaire. Il peut aussi s’agir d’une épargne placée dans un contrat coûteux, peu rémunérateur ou mal adapté à un besoin de liquidités.
Fonds en euros et unités de compte : deux risques très différents
Le choix des supports détermine l’essentiel du risque. Un contrat multisupport peut associer un fonds en euros et des unités de compte (UC) investies, par exemple, en actions, obligations, ETF, SCPI ou OPCVM. Cette diversification peut être utile, mais elle ne doit pas masquer la différence de protection entre ces deux familles.
| Support | Capital | Risque principal | Usage généralement cohérent |
|---|---|---|---|
| Fonds en euros | Garanti par l’assureur, hors cas exceptionnel de défaillance | Rendement limité et érosion par l’inflation | Part prudente d’une épargne de moyen ou long terme |
| Unités de compte | Non garanti | Volatilité et perte en capital lors d’une baisse des marchés | Objectif lointain et épargnant acceptant les fluctuations |
La baisse des marchés devient une perte au moment du rachat
Avec des unités de compte, la valeur du contrat évolue chaque jour ou presque selon les marchés et la valeur liquidative des supports. Une baisse n’est pas nécessairement définitive si l’épargnant peut conserver ses placements. En revanche, un rachat effectué pendant une période de recul transforme cette baisse temporaire en perte réalisée. Une assurance-vie investie en UC s’accorde donc mal avec une dépense prévue dans deux ou trois ans.
Le rendement affiché n’est pas toujours le rendement ressenti
Le fonds en euros rassure grâce à la garantie du capital et à l’effet de cliquet : les intérêts définitivement attribués s’ajoutent au capital. Son revers est un potentiel de rendement plus modeste. Un rendement annuel indicatif de 1 à 3 % peut ne pas compenser l’inflation, les prélèvements sociaux et les frais du contrat. Le capital reste intact en euros, mais sa capacité d’achat peut reculer.
Il faut aussi tenir compte des retraits successifs dans une allocation. Prélever régulièrement sur un contrat investi en UC après une baisse revient à vendre davantage de parts pour obtenir la même somme. Cette érosion de séquence peut fragiliser un portefeuille, même si les marchés se redressent ensuite. Pour financer des dépenses récurrentes, mieux vaut isoler à l’avance une poche sécurisée plutôt que de puiser indistinctement dans les supports les plus volatils.
Les frais : le handicap discret de la performance nette
Les frais sont l’un des inconvénients les plus durables de l’assurance-vie, car ils peuvent s’additionner à plusieurs niveaux. Ils figurent dans la documentation du contrat et dans celle de chaque support, mais leur effet global reste rarement lisible au premier regard.
Comprendre la fiscalité des rachats d’assurance-vie, Découvrez comment sont imposés les gains d’une assurance-vie selon la durée du contrat et les exonérations possibles.
Frais d’entrée, de gestion et d’arbitrage
Les frais sur versements peuvent aller de 0 % à 5 % ou davantage selon les contrats. Sur un versement de 10 000 €, 5 % représentent 500 € qui ne sont pas investis. S’ajoutent des frais de gestion annuels, souvent compris entre 0,5 % et 1 % sur les fonds en euros, et entre 0,5 % et 1,5 % ou plus sur les unités de compte. Certains supports comportent aussi leurs propres frais internes.
Les arbitrages peuvent être gratuits dans une certaine limite, puis facturés entre 0,5 % et 1 % par opération. La gestion pilotée, les garanties optionnelles ou certaines modalités de sortie peuvent également avoir un coût. Un contrat sans frais sur versement n’est donc pas automatiquement le moins cher. Il faut comparer le coût annuel total et la qualité des supports accessibles.
Comparer avec une méthode simple
- Vérifiez les frais sur chaque versement, y compris sur les versements programmés.
- Relevez les frais de gestion du contrat pour le fonds en euros et pour les UC.
- Consultez les frais propres aux fonds, ETF, SCPI ou supports non cotés proposés.
- Examinez le tarif des arbitrages, de la gestion pilotée et des options.
- Comparez les rendements nets de frais, pas seulement les performances mises en avant.
Huit ans : un repère fiscal, pas une date de déblocage
L’argent n’est généralement pas bloqué pendant huit ans. Le souscripteur peut demander un rachat partiel ou total avant cette durée. La confusion vient du fait que la fiscalité devient plus favorable après huit ans. Lors d’un rachat, seule la part correspondant aux gains est imposée : le capital versé par l’épargnant ne l’est pas une seconde fois.
Avant huit ans, le prélèvement forfaitaire unique de 30 % est souvent la référence évoquée, avec l’impôt et les prélèvements sociaux. Après huit ans, un abattement annuel sur les gains retirés s’applique : 4 600 € pour une personne seule et 9 200 € pour un couple soumis à imposition commune. Sous conditions, les gains correspondant à des versements ne dépassant pas 150 000 € bénéficient d’un taux d’imposition de 7,5 %, auquel s’ajoutent les prélèvements sociaux de 17,2 %.
Cette mécanique conduit à distinguer deux décisions : ouvrir tôt pour « prendre date » et retirer au moment le plus adapté. Elle ne doit pas conduire à placer sur l’assurance-vie l’épargne indispensable dans les mois à venir. Les règles fiscales pouvant évoluer, le contrat et la situation personnelle doivent être vérifiés avant tout rachat important.
Une épargne disponible, mais pas forcément immédiate
La liquidité juridique d’un contrat ne signifie pas que les fonds arrivent instantanément sur le compte bancaire. Un rachat nécessite une demande, son traitement par l’assureur et, parfois, la vente des supports concernés. Pour un fonds en euros, un délai indicatif d’une à deux semaines est couramment observé. Il peut être plus long lorsque le contrat comporte des SCPI, du private equity, des FCPR ou d’autres supports à liquidité limitée.
Ces supports peuvent prévoir des fenêtres de sortie, des délais de cession ou des conditions spécifiques. Les connaître avant d’investir évite de vendre au mauvais moment ou de découvrir qu’une partie du portefeuille n’est pas mobilisable pour une urgence. La disponibilité opérationnelle dépend donc autant du support choisi que de la possibilité juridique de demander un rachat.
Pour quels besoins l’assurance-vie est-elle peu adaptée ?
Elle convient mal à une épargne de précaution, à un apport immobilier imminent ou à un budget dont la disponibilité doit être immédiate. Dans ces situations, un placement simple et liquide est souvent plus cohérent. Elle peut en revanche servir une stratégie de long terme, à condition de conserver à côté une réserve de sécurité et d’adapter l’allocation au profil de risque.
Avant de souscrire, demandez le détail écrit des frais, les délais de rachat, la liste des supports et leurs conditions de sortie. Vérifiez aussi que la clause bénéficiaire correspond à votre situation. Un contrat transparent, une part de fonds en euros adaptée et des unités de compte compatibles avec votre horizon permettent de limiter les inconvénients de l’assurance-vie sans nier ses risques.

- Les vrais inconvénients de l’assurance-vie : frais, risque et liquidité à surveiller - 24 septembre 2026
- Meilleur PER en gestion pilotée : frais, supports et horizon comptent plus que le nom du contrat - 22 septembre 2026
- Oui, vous pouvez avoir deux PER, mais le plafond fiscal reste unique - 21 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Assurance vie enfant : placer tôt sans bloquer l’argent avant 18 ans
 Assurance cancer : 5 ans pour le droit à l’oubli, questionnaire supprimé et AERAS pour emprunter
 PERP en capital : 20 %, 7,5 % et les cas où la sortie totale est possible
 Rachat d’une assurance décès : clause, valeur et erreurs à éviter