Meilleur PER en gestion pilotée : frais, supports et horizon comptent plus que le nom du contrat
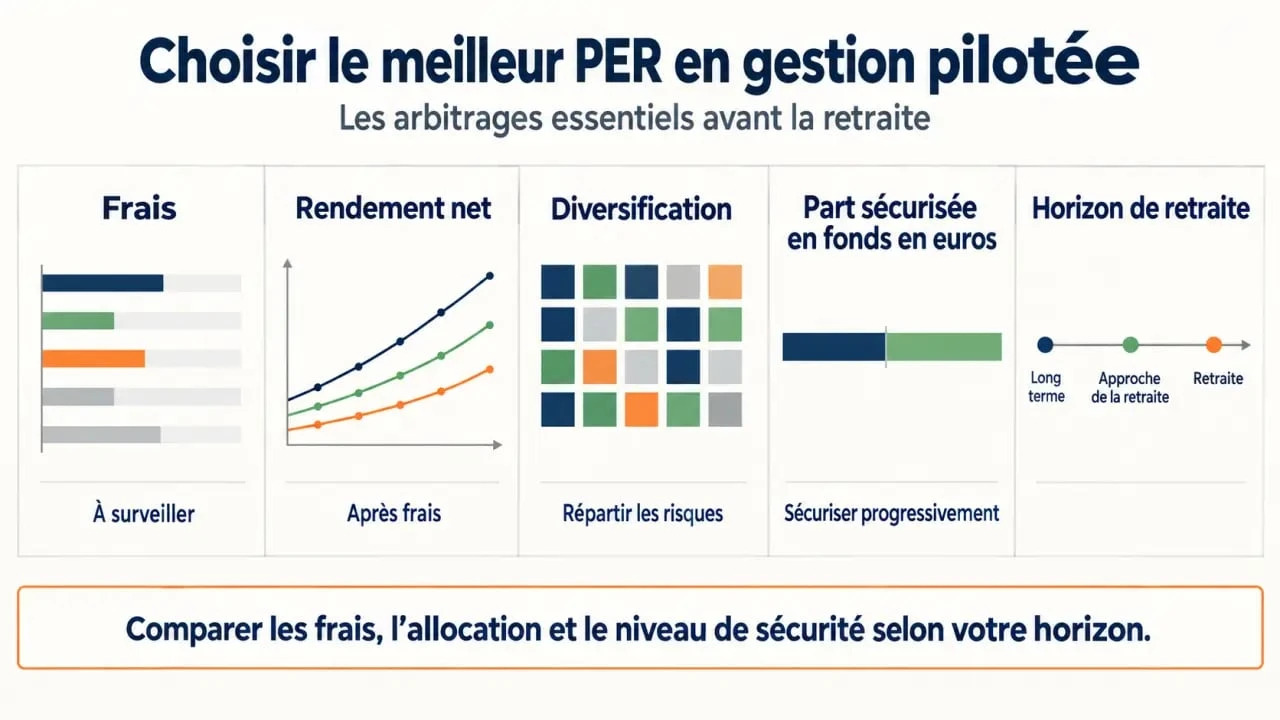
Choisir le meilleur PER en gestion pilotée ne consiste pas à retenir le contrat au nom le plus connu. La comparaison doit porter sur les frais réels, le fonds en euros, les supports disponibles et l’adéquation entre l’allocation proposée et votre horizon de retraite. Deux offres proches en apparence peuvent produire des résultats très différents une fois les coûts cumulés pris en compte.
Les critères qui font vraiment la différence entre deux PER pilotés
Un PER en gestion pilotée confie à un gérant professionnel la sélection des supports et les arbitrages au fil du temps. Cette délégation simplifie le suivi, mais elle a un coût. Avant de comparer les performances affichées, il faut donc examiner plusieurs éléments qui influencent directement le rendement net et le niveau de risque.
Les frais tout compris, plus décisifs que le nom du contrat
Un PER peut cumuler jusqu’à huit types de frais : frais sur versement, frais de gestion du contrat, frais de gestion pilotée, frais d’arbitrage, frais internes des supports et, parfois, frais liés à la sortie en rente. Les documents tarifaires ne présentent pas toujours ces coûts de manière aussi lisible. Il faut donc additionner les frais du contrat, de la gestion et des supports sous-jacents.
Prenons un exemple concret : avec un versement initial de 5 000 €, puis des versements mensuels de 200 € pendant 35 ans, un écart de seulement 0,4 point de frais, soit 1,6 % contre 1,2 %, aboutit à une différence de capital final de 16 036 € : 173 797 € contre 189 833 €. Sur un horizon aussi long, les frais réduisent le rendement net et l’effet des intérêts composés. La comparaison doit donc porter sur le coût cumulé, pas uniquement sur la performance brute d’un support.
Le fonds en euros, un filet de sécurité à ne pas surestimer
La plupart des PER pilotés proposent une poche sécurisée en fonds en euros. Elle peut amortir les phases de baisse des marchés, mais son rendement varie fortement d’un assureur à l’autre. Certains fonds en euros ont affiché environ 9,01 % cumulés sur quatre ans, quand d’autres se situent plutôt autour de 5,30 % sur la même période.
Cet écart mérite d’être vérifié avant de choisir un contrat, surtout si vous approchez de la retraite ou si vous prévoyez d’augmenter la part sécurisée de votre épargne. Il faut aussi distinguer la garantie du fonds en euros de la performance des unités de compte : ces dernières peuvent subir une perte en capital.
La diversification réelle : ETF, SCPI et private equity
Certains contrats se limitent à un socle d’ETF et de fonds obligataires. D’autres permettent aussi d’accéder à l’immobilier, avec des SCPI, des SCI ou des OPCI, voire au private equity. Cette diversité élargit les possibilités d’allocation, mais elle ne rend pas automatiquement un contrat meilleur. Elle doit correspondre à votre horizon, à votre capacité à supporter les fluctuations et au niveau de risque accepté.
L’accès au capital-investissement reste souvent soumis à un montant minimal, autour de 10 000 € chez les contrats qui le proposent. Certains acteurs premium appliquent ensuite des paliers tarifaires, avec des frais réduits à 0,30 % au-delà de 100 000 € d’encours. Une offre multi-actifs peut donc convenir à un épargnant qui souhaite répartir son risque, tandis qu’un contrat principalement investi en ETF peut répondre à une recherche de simplicité et de frais réduits.
Gestion pilotée, gestion libre, gestion à horizon : trois logiques, un seul objectif
Ces trois modes de gestion servent le même objectif, préparer la retraite, mais ils demandent un degré d’implication différent. La gestion libre laisse le titulaire choisir ses supports et effectuer ses arbitrages. Elle convient à un épargnant qui dispose du temps et des connaissances nécessaires pour suivre son allocation.
Comprendre la fiscalité et les règles du PER, Découvrez les règles officielles du plan d’épargne retraite : fonctionnement, fiscalité, déblocage anticipé et transfert.
La gestion pilotée confie ces décisions à des professionnels, selon un profil de risque déclaré : prudent, équilibré ou dynamique. Le gérant répartit l’épargne entre les différentes classes d’actifs et peut modifier cette répartition lorsque les conditions de marché ou le profil du titulaire évoluent.
La gestion à horizon, souvent intégrée à la gestion pilotée, ajoute une dimension temporelle. L’allocation se désensibilise progressivement à mesure que la date de départ à la retraite approche. Pendant la phase d’accumulation, le portefeuille peut conserver une part plus importante d’actifs dynamiques, avec des variations parfois marquées. À l’approche de la retraite, la part des supports sécurisés augmente pour limiter le risque d’une forte baisse au moment où le capital doit être utilisé.
Cette sécurisation progressive n’est pas automatique en gestion libre. Elle suppose de revoir régulièrement l’allocation et d’effectuer les arbitrages avec discipline. La gestion à horizon apporte donc un cadre utile aux épargnants qui souhaitent déléguer cette évolution.
Quel contrat pour quel profil ? Panorama des offres du marché
Les contrats les plus cités sur ce segment illustrent plusieurs positionnements : simplicité, frais réduits, diversification multi-actifs ou sélection de supports durables.
| Contrat | Frais tout compris | Ticket d’entrée | Points forts |
|---|---|---|---|
| Yomoni Retraite+ | Autour de 2,2 % avec l’option multi-actifs | Accessible dès les premiers versements | 3 profils de risque, simplicité de gestion |
| Ramify | Recommandé sous 1,5 à 1,6 % | Variable selon l’univers choisi | 10 profils de risque, accès aux SCPI et au private equity |
| BoursoBank Matla | Environ 1 % avec la gestion ETF | 150 € | Frais compétitifs, allocation en ETF |
| Goodvest | Comparable aux offres classiques | 300 € | Sélection de supports durables et ESG |
Ramify affiche environ 12,68 % de rendement annualisé depuis 2021 sur son portefeuille le plus dynamique, avec un profil 10/10, et un peu plus de 14,69 % sur la dernière année pleine pour son profil équilibré 5/10. Ces chiffres montrent le potentiel d’une allocation dynamique, mais ils correspondent à des périodes et à des profils précis. Ils ne préjugent pas des performances futures. Un portefeuille exposé aux actifs risqués peut aussi connaître des phases de baisse importantes.
Yomoni mise sur une gestion automatisée et trois profils de risque. Matla se distingue par des frais annoncés parmi les plus bas de cette sélection pour une allocation en ETF. Goodvest s’adresse aux épargnants qui souhaitent intégrer des critères environnementaux, sociaux et de gouvernance dans le choix des supports. Ramify propose davantage de profils et un accès plus large aux supports immobiliers et au private equity. Le choix dépend donc du compromis recherché entre frais, diversification et simplicité.
Fiscalité, déblocage et transfert : ce qui change à la sortie
Le PER permet de déduire les versements volontaires du revenu imposable, dans la limite d’un plafond annuel propre à chaque situation professionnelle. L’intérêt de cette déduction dépend notamment de la tranche marginale d’imposition au moment du versement. Un contribuable fortement imposé peut obtenir une économie fiscale immédiate plus importante qu’un épargnant faiblement imposé.
Les sommes déduites sont toutefois réintégrées à l’impôt lors de la sortie, en capital ou en rente. Il faut donc comparer l’économie réalisée aujourd’hui avec la fiscalité qui s’appliquera au moment de la retraite. Le choix du PER ne doit pas reposer uniquement sur l’avantage fiscal à l’entrée.
Le capital reste en principe bloqué jusqu’au départ à la retraite, sauf dans les cas de déblocage anticipé prévus par la réglementation, notamment l’achat de la résidence principale ou certains accidents de la vie. Le transfert d’un ancien contrat de retraite vers un PER plus performant est possible. Il peut être pertinent si les frais ou les supports du contrat d’origine sont devenus peu compétitifs, mais les éventuels frais de transfert et les conditions propres à l’assureur doivent être vérifiés avant toute décision.
Avant de signer : la checklist qui évite les mauvaises surprises
Plus de 11 millions de Français détiennent un PER, pour un encours cumulé proche de 119 milliards d’euros. Le marché reste récent puisque le produit existe depuis 2019. Avant de vous engager, vérifiez les points suivants :
- Comparer les frais tout compris, incluant le contrat, la gestion pilotée et les supports sous-jacents, plutôt que le seul taux affiché sur la page d’accueil.
- Vérifier la performance historique et les conditions de garantie du fonds en euros si vous approchez de la retraite.
- Examiner le nombre de profils de risque et la granularité réelle des allocations proposées.
- Contrôler la solidité de l’assureur. Certains contrats affichent des ratios de solvabilité supérieurs à 130 %, voire à 400 % selon les acteurs.
- Vérifier le ticket d’entrée et les conditions applicables aux versements programmés.
- Regarder les supports disponibles : ETF, fonds obligataires, SCPI, SCI, OPCI ou private equity selon vos objectifs.
- Anticiper le mode de sortie souhaité, en capital ou en rente, ainsi que la fiscalité associée.
Le meilleur PER en gestion pilotée n’est pas nécessairement celui qui affiche la performance la plus élevée sur une année. C’est celui dont les frais, les supports et le mécanisme de sécurisation correspondent à votre horizon de retraite et à votre tolérance au risque. Une comparaison contrat par contrat permet de mesurer le coût réel, de comprendre les limites de chaque offre et de choisir une solution adaptée à votre situation.

- Meilleur PER en gestion pilotée : frais, supports et horizon comptent plus que le nom du contrat - 22 septembre 2026
- Oui, vous pouvez avoir deux PER, mais le plafond fiscal reste unique - 21 septembre 2026
- Syndrome de glissement : l’espérance de vie varie selon la cause et la rapidité des soins - 18 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Retraite brute, nette et imposable : l’écart qui change le montant réellement versé
 Assurance-vie : frais cachés, fonds en euros et contrats à éviter
 Assurance vie : le taux affiché n’est pas le rendement que vous gardez
 Retraite surcomplémentaire : rente viagère ou capital, quel choix pour compléter les régimes obligatoires ?