Débloquer une assurance vie : retirer maintenant ou préserver l’avantage fiscal des 8 ans ?
Débloquer une assurance vie ne suppose ni d’attendre la retraite ni de justifier un motif particulier. L’épargne reste disponible. Le bon choix dépend surtout du montant nécessaire, de l’ancienneté du contrat et de la fiscalité applicable aux gains. Un retrait total peut faire perdre l’antériorité fiscale d’un contrat ancien, tandis qu’un rachat partiel permet de financer un projet en conservant le reste de l’épargne investi.
Votre assurance vie n’est pas bloquée, mais tous les retraits ne se valent pas
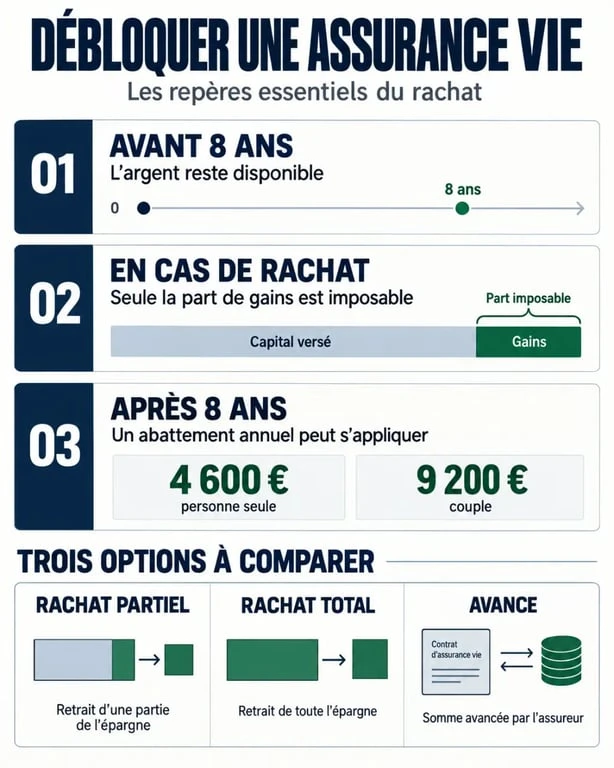
À tout moment, le souscripteur peut demander à récupérer tout ou partie de la valeur de son contrat. Dans le vocabulaire de l’assurance vie, cette opération s’appelle un rachat. Il n’existe pas de durée de blocage légale. Le seuil de 8 ans concerne la fiscalité, pas la disponibilité de l’argent. Attendre peut donc réduire l’imposition dans certaines situations, mais ce n’est pas une condition pour effectuer un retrait.
Estimer la part de gains imposable
Une estimation pédagogique de la part de gains comprise dans un rachat d’assurance vie.
Résultat de l’estimation
Après application mathématique de cet abattement, la part restante estimée serait de . Cela ne constitue pas une détermination complète de l’impôt.
Calcul : montant du rachat × gains totaux ÷ valeur totale du contrat. Les règles applicables dépendent notamment de la date des versements, du régime fiscal choisi et des prélèvements sociaux. Cette estimation ne remplace pas un conseil personnalisé.
Avant de débloquer une assurance vie, vérifiez la composition du contrat. Un fonds en euros est généralement mobilisable rapidement. Les unités de compte peuvent nécessiter une valorisation préalable. Certains supports immobiliers ou non cotés peuvent aussi prévoir des modalités de sortie plus longues. Le montant finalement versé dépend alors de la valeur liquidative retenue par l’assureur et des conditions prévues au contrat.
La disponibilité des fonds ne signifie donc pas que chaque support se vend au même moment. Consultez le relevé du contrat et demandez à l’assureur quels placements seront désinvestis. Cette vérification permet d’anticiper le montant net et le délai de versement.
Choisir entre rachat partiel, rachat total, avance et rente
Le rachat partiel préserve le contrat
Le rachat partiel consiste à retirer uniquement la somme nécessaire. Le contrat reste ouvert, son antériorité fiscale est conservée et les capitaux restants continuent d’être investis. Cette solution convient souvent à un besoin ponctuel, comme le financement de travaux, un apport immobilier, les études d’un enfant ou un complément de revenus.
Vous pouvez demander un montant net précis, après estimation des prélèvements applicables. Le retrait porte toutefois sur une part de versements et une part de gains. Il ne faut donc pas assimiler la somme versée à un revenu entièrement imposable. L’assureur ou un simulateur de rachat peut fournir une estimation avant l’envoi de la demande.
Le rachat total clôture définitivement l’assurance vie
Le rachat total récupère l’intégralité de l’épargne et entraîne la fermeture du contrat. Cette décision est difficilement réversible. Si vous ouvrez ensuite un nouveau contrat, son ancienneté fiscale repart de zéro.
Une clôture peut se justifier si le contrat est coûteux, peu adapté à vos objectifs ou si la totalité de l’épargne doit être utilisée. Avant de confirmer, comparez le besoin immédiat avec la valeur d’un contrat ancien, notamment lorsqu’il a dépassé 8 ans. Un rachat partiel peut suffire et préserver les options de gestion ainsi que la clause bénéficiaire du contrat.
L’avance répond à un besoin temporaire
L’avance est un prêt accordé par l’assureur et garanti par le contrat. Elle ne constitue pas un rachat. Elle n’entraîne donc pas d’imposition sur les gains tant qu’elle est remboursée selon les conditions prévues. Elle peut atteindre jusqu’à 80 % des fonds en euros et 60 % des sommes placées en unités de compte.
Cette solution a un coût : des intérêts sont dus et l’assureur fixe une durée ainsi que des règles de remboursement. Elle peut néanmoins être adaptée à un besoin limité dans le temps, lorsque vous souhaitez conserver le contrat et éviter un retrait définitif. Comparez le coût total de l’avance avec l’imposition et les éventuels frais d’un rachat.
Il existe aussi la rente viagère, qui transforme le capital en revenus versés jusqu’au décès. Elle répond davantage à un objectif de retraite qu’à un besoin ponctuel de liquidités. Le choix est en principe irrévocable et mérite une analyse patrimoniale approfondie.
Mesurer l’impôt avant de demander le versement
Lors d’un rachat, seule la fraction correspondant aux gains est imposable, et non la totalité du retrait. Elle se calcule au prorata selon la formule suivante : montant du rachat × gains totaux / valeur totale du contrat. Par exemple, retirer 10 000 € ne signifie pas déclarer 10 000 € de revenus si une partie de cette somme correspond aux versements initiaux.
Comprendre l’imposition du rachat d’une assurance-vie, Découvrez comment sont imposés les gains lors du retrait total ou partiel d’une assurance-vie, ainsi que les exonérations possibles.
| Ancienneté et versements | Règle fiscale à retenir |
|---|---|
| Contrat de moins de 8 ans | Pour les primes versées depuis le 27 septembre 2017, les gains relèvent en principe du PFU : 12,8 % d’impôt sur le revenu, auxquels s’ajoutent 17,2 % de prélèvements sociaux, soit 30 %. |
| Contrat de plus de 8 ans | Les gains bénéficient d’un abattement annuel de 4 600 € pour une personne seule ou de 9 200 € pour un couple soumis à imposition commune. Au-delà, le taux de 7,5 % s’applique sous conditions pour les primes ne dépassant pas 150 000 €. |
Pour les versements antérieurs au 27 septembre 2017, les règles historiques du prélèvement forfaitaire libératoire peuvent s’appliquer : 35 % avant 4 ans, 15 % entre 4 et 8 ans et 7,5 % après 8 ans, hors prélèvements sociaux. Le barème progressif de l’impôt sur le revenu peut également être choisi lorsque la tranche marginale d’imposition est faible. Cette option doit être évaluée sur l’ensemble de votre situation fiscale, pas uniquement sur le montant retiré.
Dans certaines situations, une dispense de prélèvement peut être demandée lorsque le revenu fiscal de référence est inférieur à 25 000 € pour une personne seule ou à 50 000 € pour un couple. Cette dispense concerne le prélèvement, mais elle ne supprime pas nécessairement l’impôt finalement dû. Vérifiez les conditions auprès de l’assureur et dans le formulaire fiscal.
Certains événements ouvrent droit à une exonération d’impôt sur le revenu des gains, notamment le licenciement, l’invalidité, la retraite anticipée ou la liquidation judiciaire. Les prélèvements sociaux restent à examiner selon la situation et les supports du contrat. Les justificatifs nécessaires doivent être transmis avec la demande lorsque l’exonération est invoquée.
Retirer au bon moment sans sacrifier le potentiel du contrat
Après 8 ans, fractionner un besoin de capital sur deux années civiles peut permettre d’utiliser deux fois l’abattement annuel. Un rachat programmé, par exemple mensuel ou trimestriel, aide aussi à répartir les revenus complémentaires plutôt qu’à réaliser un retrait massif. Cette stratégie demande toutefois de conserver une réserve suffisante et d’éviter les opérations répétées sans objectif précis.
Le calendrier ne doit pas être le seul critère. Dans un contrat multisupport, vendre des unités de compte après une baisse temporaire peut figer une moins-value potentielle. Effectuer le retrait sur le fonds en euros peut laisser davantage de temps aux supports plus volatils pour évoluer. À l’inverse, puiser uniquement dans la poche sécurisée peut déséquilibrer le contrat et modifier le risque futur.
Demandez donc sur quels supports le rachat sera prélevé et vérifiez l’allocation qui subsistera après l’opération. Le montant retiré doit être examiné avec la répartition restante, surtout lorsque le contrat comporte plusieurs types de placements. Une simulation préalable permet de comparer le montant net, la part de gains imposable et le capital encore investi.
Si le besoin est urgent mais limité dans le temps, comparez le coût d’une avance avec celui d’un rachat. Si le retrait est définitif, le rachat partiel est généralement à privilégier pour préserver l’antériorité fiscale, les options de gestion et la clause bénéficiaire. Le rachat total ne devrait intervenir qu’après avoir vérifié ses conséquences.
Envoyer une demande de rachat et suivre le versement
La demande peut souvent être réalisée depuis l’espace client, par formulaire ou par courrier adressé à l’assureur. Préparez le numéro de contrat, une pièce d’identité, un relevé d’identité bancaire et, si nécessaire, le formulaire indiquant votre choix fiscal. Précisez le montant souhaité, le type de rachat et, lorsque le contrat le permet, les supports à désinvestir.
- Consultez la valeur du contrat et identifiez la part de gains estimée.
- Déterminez si un rachat partiel, un rachat total ou une avance répond réellement au besoin.
- Vérifiez l’ancienneté du contrat, les dates des versements et l’option fiscale la plus adaptée.
- Transmettez une demande complète et conservez une copie des documents envoyés.
- Contrôlez le montant crédité et l’avis fiscal communiqué par l’assureur.
Selon l’article L132-21 du Code des assurances, l’assureur dispose d’un délai maximal de 2 mois pour verser les fonds après réception d’un dossier complet. En pratique, le règlement intervient souvent sous 3 à 10 jours ouvrés, mais ce délai varie selon le contrat et les supports vendus.
Les frais de rachat sont généralement absents, sans être systématiquement exclus. Relisez les conditions générales, notamment les dispositions relatives aux frais propres à certains supports. Avant de valider l’opération, vérifiez aussi le montant net attendu, la fiscalité retenue et la composition de l’épargne qui restera sur le contrat.

- Pension d’invalidité pour arthrose lombaire : le montant dépend de votre catégorie et de votre salaire - 30 septembre 2026
- Débloquer une assurance vie : retirer maintenant ou préserver l’avantage fiscal des 8 ans ? - 29 septembre 2026
- PEP assurance vie : un retrait peut bloquer vos versements futurs - 28 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Assurance emprunteur de prêt immobilier : les garanties à vérifier et les économies à comparer
 Prélèvements sociaux sur assurance vie : comprendre le calcul et optimiser votre rendement
 Assurance invalidité décès : capital, PTIA, prix et prêt immobilier
 Oui, vous pouvez avoir deux PER, mais le plafond fiscal reste unique