PEP assurance vie : un retrait peut bloquer vos versements futurs
Un PEP assurance vie ne peut plus être ouvert depuis le 25 septembre 2003, mais les contrats souscrits avant cette date existent toujours. Ils conservent leurs règles particulières en matière de fiscalité, de retraits et de transmission. Avant de demander un rachat ou un transfert, vérifiez le type de PEP détenu et les conséquences de l’opération envisagée.
Le PEP assurance vie, une enveloppe ancienne encore active
Le Plan d’Épargne Populaire, ou PEP, a été créé pour l’épargne de long terme. Il pouvait prendre deux formes : un PEP bancaire, ouvert sur un compte ou investi sur des supports proposés par une banque, et un PEP assurance vie, intégré à un contrat d’assurance vie. La commercialisation de nouveaux PEP est fermée depuis le 25 septembre 2003, sans remettre en cause les plans ouverts auparavant.
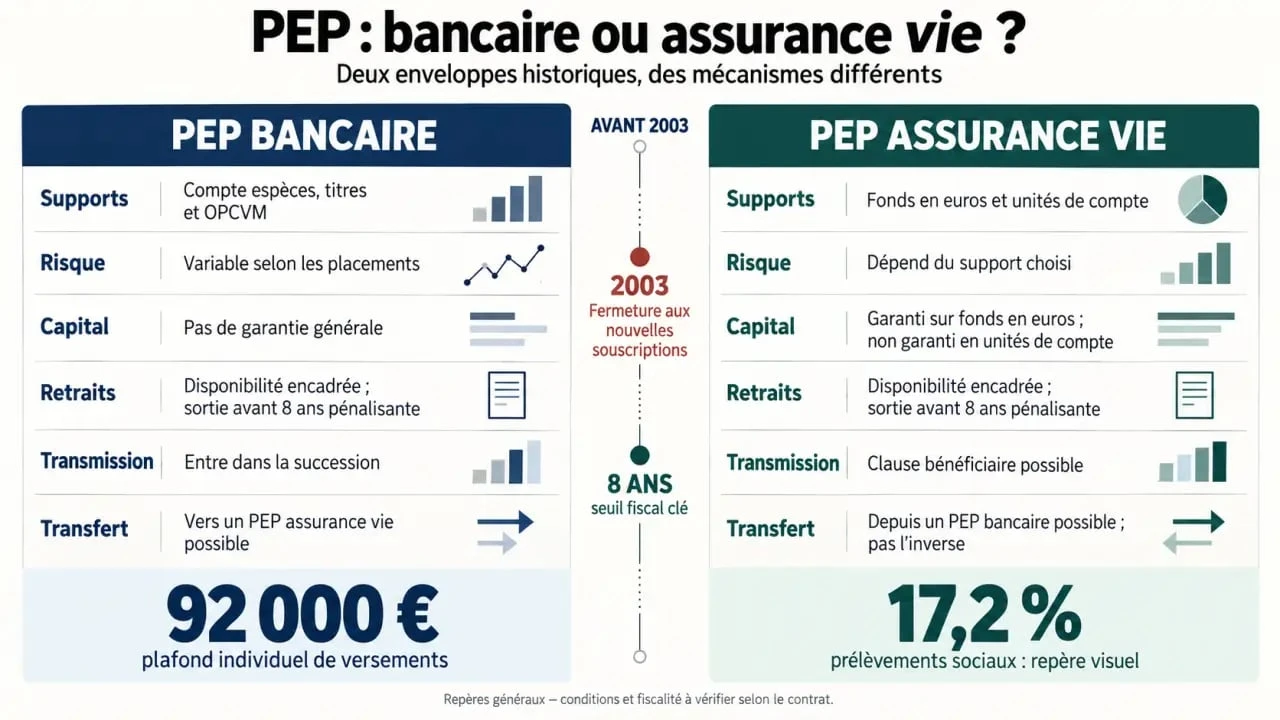
Un PEP assurance vie n’est donc ni une assurance vie classique récemment souscrite ni un Plan d’Épargne Retraite (PER). C’est un contrat ancien qui associe le régime historique du PEP à certains mécanismes de l’assurance vie, notamment la clause bénéficiaire et, selon le contrat, une sortie en capital ou en rente viagère.
Un plafond à surveiller pendant toute la durée du plan
Le plafond des versements est fixé à 92 000 euros par personne. Le corpus présente un plafond de 184 000 euros pour un couple marié. Les intérêts et les plus-values ne sont pas compris dans ce montant : seul le total des sommes versées est retenu. Les versements ne donnent pas droit à une déduction de l’impôt sur le revenu.
Un dépassement de plafond ne se résume pas à une erreur administrative. Il peut entraîner la perte du régime fiscal spécifique du PEP et l’application du régime de droit commun de l’assurance vie. Conservez donc les relevés, l’historique des versements et les documents relatifs à un éventuel transfert.
PEP bancaire et PEP assurance vie : deux logiques patrimoniales
La distinction concerne les supports, le risque et la transmission. Le PEP bancaire repose généralement sur une épargne rémunérée ou sur des placements financiers proposés par la banque. Le PEP assurance vie est un contrat d’assurance : il peut donner accès à un fonds en euros et, lorsqu’il est multisupport, à des unités de compte.
Modifier la clause bénéficiaire d’une assurance-vie, Découvrez les règles et conditions pour changer le bénéficiaire de votre contrat d’assurance-vie.
| Critère | PEP bancaire | PEP assurance vie |
|---|---|---|
| Cadre | Compte ou supports bancaires | Contrat d’assurance vie |
| Supports | Rémunération fixe, variable ou progressive selon le plan | Fonds en euros et, selon le contrat, unités de compte |
| Risque | Dépend du support détenu | Le fonds en euros diffère des unités de compte, exposées aux marchés |
| Transmission | Intègre en principe la succession | Clause bénéficiaire et mécanismes propres à l’assurance vie |
| Évolution possible | Peut être transféré vers un PEP assurance vie sous conditions | Conservation possible du contrat existant |
La garantie en capital ne couvre pas tous les supports
La garantie du capital souvent associée au PEP assurance vie doit être interprétée à partir des conditions du contrat. Un fonds en euros obéit à une logique de sécurisation différente de celle des unités de compte. Ces dernières sont investies sur des supports financiers dont la valeur peut monter ou baisser : le capital placé ne bénéficie donc pas de la même protection. Avant d’évaluer la sécurité du plan, vérifiez la répartition entre les supports.
Pour relire le contrat, examinez séparément la liquidité, le risque, la fiscalité et les bénéficiaires. Un retrait peut améliorer la trésorerie disponible, mais fermer la possibilité de nouveaux versements. De même, une allocation plus dynamique peut rechercher davantage de croissance tout en réduisant la stabilité du capital. Le rendement affiché ne suffit pas à apprécier l’intérêt global du plan.
Retrait, rente et fiscalité : ce que change le cap des 8 ans
Le délai de huit ans occupe une place centrale. Après huit ans, les produits du PEP assurance vie bénéficient, selon les règles présentées pour ce dispositif, d’une exonération d’impôt sur le revenu. Les prélèvements sociaux restent dus sur les gains, au taux global mentionné de 17,2 %.
Avant huit ans, un retrait peut remettre en cause les avantages du plan et entraîner sa clôture, sauf dans certaines situations dérogatoires liées à des événements personnels ou professionnels. Les conditions dépendent de la date d’ouverture et des stipulations du contrat. Examinez donc les documents contractuels et échangez avec l’établissement gestionnaire avant toute demande de retrait.
Un retrait partiel réduit durablement la souplesse du plan
Après huit ans, un rachat partiel permet de récupérer une partie de l’épargne sans vider entièrement le contrat. Cette opération a toutefois une conséquence majeure : aucun nouveau versement ne peut ensuite être réalisé dans l’enveloppe PEP. Le contrat peut continuer à produire des intérêts ou à évoluer selon les supports détenus, mais sa phase d’alimentation prend fin.
La part imposable d’un retrait correspond à la fraction de gains comprise dans la somme retirée, et non forcément à l’intégralité du rachat. Pour mesurer les conséquences de l’opération, demandez le détail entre le capital versé et les produits. Vérifiez aussi l’incidence sur les prélèvements sociaux et, le cas échéant, sur le revenu fiscal de référence.
Capital ou rente viagère : deux utilisations différentes
Le titulaire peut généralement choisir une sortie en capital ou une conversion en rente viagère. Le capital répond à un besoin ponctuel, comme aider un proche, financer un projet ou renforcer une réserve de précaution. La rente vise plutôt un revenu régulier jusqu’au décès. Comparez ces deux options avec l’âge du titulaire, ses autres revenus, son besoin de liquidité et ses objectifs de transmission.
Transférer un PEP bancaire sans perdre son antériorité
Le transfert d’un PEP bancaire vers un PEP assurance vie peut permettre d’accéder à un cadre assurantiel, à une clause bénéficiaire ou à une gamme de supports différente. Son intérêt ne dépend pas uniquement du rendement potentiel. Les frais, le niveau de risque accepté et l’objectif patrimonial doivent aussi entrer dans la décision.
Le point décisif reste la conservation de l’antériorité fiscale. Lorsqu’il est réalisé correctement entre établissements, le transfert peut préserver la date d’ouverture du PEP. À l’inverse, une opération qui s’apparente à une clôture suivie de la souscription d’un nouveau contrat peut faire perdre le bénéfice du régime historique.
- Demandez à l’établissement d’origine la date d’ouverture, l’historique des versements et le montant déjà utilisé au regard du plafond.
- Vérifiez auprès de l’établissement d’accueil qu’il s’agit bien d’un transfert de PEP, et non de la souscription d’une assurance vie classique.
- Contrôlez les frais de transfert, les frais sur versement, les frais de gestion et les éventuels frais d’arbitrage.
- Conservez les courriers, relevés et attestations confirmant la continuité de l’opération.
- N’effectuez aucun versement complémentaire sans validation écrite du plafond encore disponible.
Préparer la transmission et décider avec méthode
La clause bénéficiaire est une autre particularité du PEP assurance vie. Elle permet de désigner la ou les personnes appelées à recevoir le capital au décès. Sa rédaction doit rester cohérente avec la situation familiale. Une clause imprécise, ancienne ou inadaptée peut compliquer le dénouement du contrat.
Pour les primes versées avant 70 ans, le corpus mentionne un abattement successoral de 152 500 euros par bénéficiaire. Pour les primes versées après 70 ans, il évoque un abattement de 30 500 euros sur les primes. Les règles successorales dépendent toutefois de la date des versements, de l’âge de l’assuré et du contenu de la clause bénéficiaire. Une analyse individualisée est donc nécessaire avant d’organiser la transmission.
Avant un retrait, un transfert ou une modification des bénéficiaires, rassemblez le contrat, les derniers relevés, l’historique des versements et la clause bénéficiaire en vigueur. Cette vérification aide à distinguer les règles du PEP, celles de l’assurance vie et celles de la fiscalité successorale. Elle permet aussi d’éviter qu’une décision immédiate ne réduise durablement l’intérêt d’une enveloppe ancienne.

- PEP assurance vie : un retrait peut bloquer vos versements futurs - 28 septembre 2026
- La table de calcul viager relie valeur occupée, bouquet et rente - 25 septembre 2026
- Les vrais inconvénients de l’assurance-vie : frais, risque et liquidité à surveiller - 24 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Retraite brute, nette et imposable : l’écart qui change le montant réellement versé
 Assurance-vie : frais cachés, fonds en euros et contrats à éviter
 Assurance vie : le taux affiché n’est pas le rendement que vous gardez
 Retraite surcomplémentaire : rente viagère ou capital, quel choix pour compléter les régimes obligatoires ?