La table de calcul viager relie valeur occupée, bouquet et rente
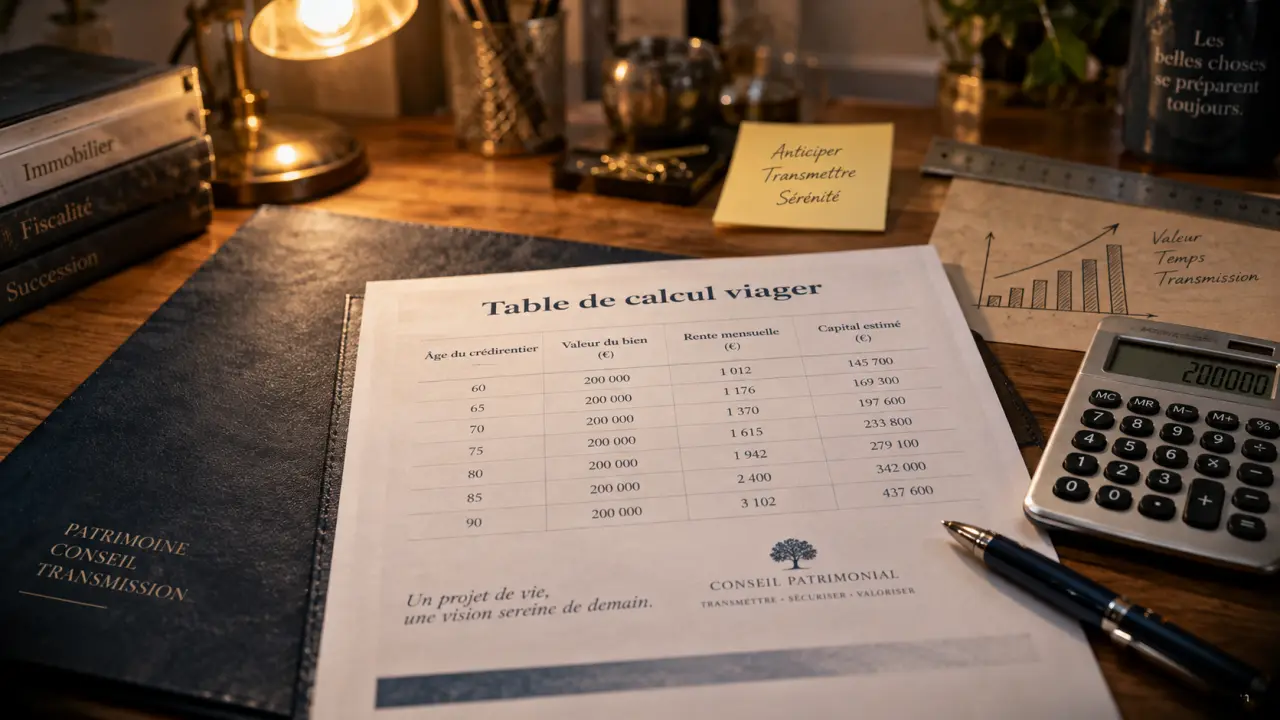
Une table de calcul viager permet d’estimer la part du prix financée par l’acheteur : valeur du bien, éventuelle décote d’occupation, bouquet, puis rente. Elle ne permet pas de connaître le coût final de l’opération, puisque la durée de vie du vendeur reste inconnue. Elle fournit toutefois une base claire pour négocier entre le crédirentier, qui vend et perçoit la rente, et le débirentier, qui achète et la verse.
Les données à réunir avant de calculer un viager
Un calcul fiable commence par une estimation immobilière sérieuse. La valeur vénale correspond au prix de marché du logement vendu libre, à une date donnée. Elle sert de point de départ, qu’il s’agisse d’une résidence principale, d’une résidence secondaire ou d’un bien locatif.
- La valeur vénale du bien libre ;
- Le type de vente : viager libre, viager occupé, vente sans rente ou nue-propriété ;
- L’âge, le sexe et la situation du ou des vendeurs ;
- Le droit conservé par le vendeur : droit d’usage et d’habitation ou usufruit ;
- Le montant du bouquet versé lors de la signature ;
- La périodicité souhaitée pour la rente : mensuelle, trimestrielle ou annuelle ;
- La valeur locative théorique, utile pour évaluer l’occupation ;
- La clause d’indexation prévue au contrat.
L’âge du crédirentier influence directement l’espérance de vie statistique retenue. Les tables de mortalité de l’Insee et les tables professionnelles servent à convertir un capital en rente selon une durée théorique. Si deux vendeurs perçoivent la rente, le calcul doit préciser si celle-ci s’éteint au premier décès ou si elle est réversible au survivant. Ce choix peut modifier sensiblement le coefficient retenu.
La formule de base : du prix net à la rente viagère
La logique d’une table de calcul viager suit plusieurs étapes. Il faut d’abord déterminer la valeur économique du bien pour l’acquéreur, puis retirer le bouquet. Le solde est ensuite converti en versements périodiques. Dans une approche simplifiée, les formules sont les suivantes :
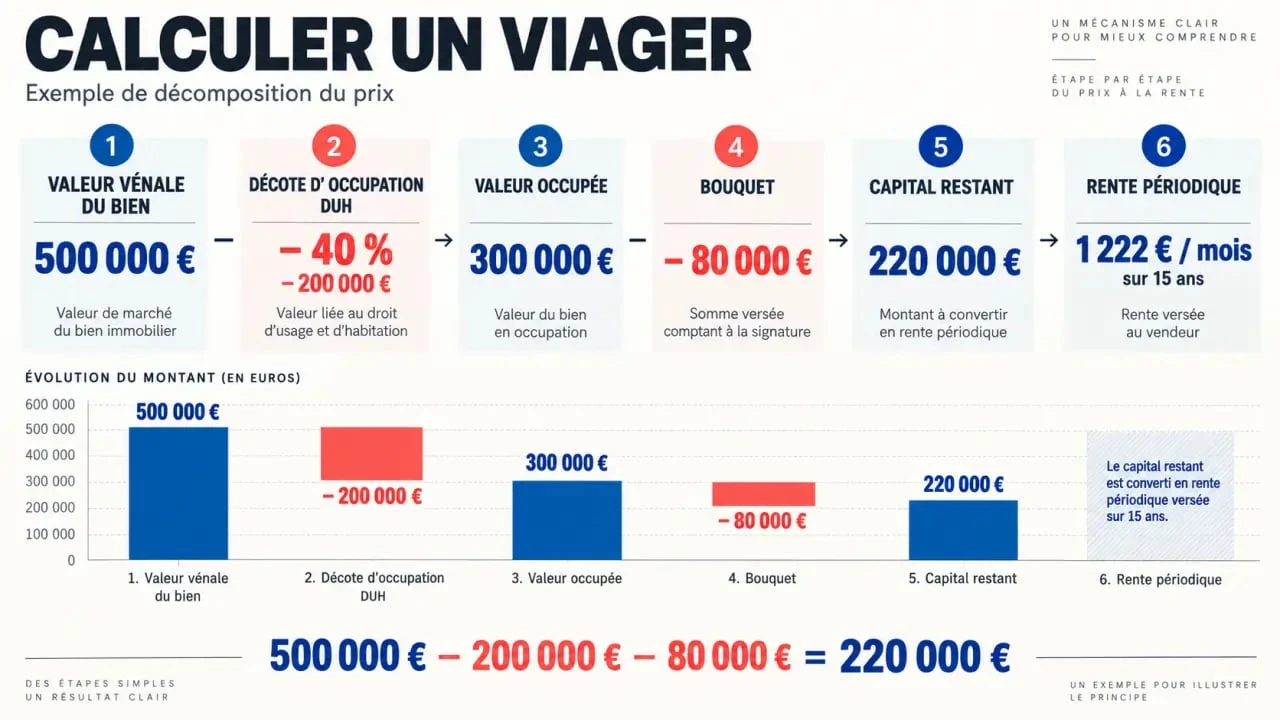
Capital à convertir en rente = valeur retenue du bien − bouquet
Rente mensuelle indicative = capital à convertir ÷ nombre de mois d’espérance de vie retenu
La méthode actuarielle va plus loin. Elle utilise un coefficient diviseur qui tient compte des probabilités de survie, de la périodicité des paiements et, selon les pratiques, d’un taux d’actualisation ou de capitalisation. Un taux d’actualisation situé entre 2 % et 6 % sert à ramener des flux futurs à leur valeur présente. Il peut notamment être utilisé lorsque l’occupation est évaluée à partir de loyers futurs.
| Étape | Calcul à effectuer | Résultat recherché |
|---|---|---|
| 1. Estimation | Valeur de marché du bien libre | Valeur vénale |
| 2. Occupation | Valeur vénale − DUH ou décote | Valeur occupée |
| 3. Bouquet | Valeur retenue − bouquet | Capital restant |
| 4. Conversion | Capital restant ÷ coefficient ou durée théorique | Rente périodique indicative |
Le bouquet est librement négocié. Il représente fréquemment entre 20 % et 30 % de la valeur retenue, mais peut atteindre 50 % selon la situation patrimoniale du vendeur et la capacité financière de l’acheteur. Son effet est direct : à durée théorique identique, un bouquet plus élevé réduit le capital restant et donc le montant de la rente.
Viager occupé : intégrer le droit d’usage et d’habitation
Dans un viager occupé, l’acquéreur devient propriétaire dès la signature, mais ne peut pas disposer immédiatement du logement. Le vendeur conserve le plus souvent un droit d’usage et d’habitation (DUH) jusqu’à son décès. Cette privation de jouissance justifie une décote et conduit à une valeur occupée inférieure à la valeur vénale.
DUH, usufruit et décote : ne pas les confondre
Le DUH autorise le vendeur à habiter le logement, sans lui donner nécessairement le droit de le louer. L’usufruit est plus étendu : il permet d’occuper le bien ou d’en percevoir les loyers. La nue-propriété correspond à la propriété dépourvue de ces droits d’usage et de perception des revenus. Ces distinctions doivent figurer clairement dans l’acte, car elles déterminent la valeur économique cédée.
Le barème de l’article 669 du Code général des impôts peut servir de repère fiscal pour valoriser l’usufruit et la nue-propriété, mais il n’impose pas le prix d’un viager. Le barème Daubry, conçu en 1995, et les méthodes fondées sur les loyers actualisés peuvent aboutir à des résultats différents. La méthode retenue doit donc préciser ses hypothèses, notamment la durée d’occupation, la valeur locative et le taux d’actualisation éventuel.
Exemple chiffré d’un viager occupé
Pour un bien évalué à 200 000 € et un vendeur âgé de 78 ans, un usufruit valorisé à 30 % représente 60 000 €. Dans l’exemple d’une méthode appliquant un DUH égal à 60 % de cette valeur d’usufruit, la décote atteint 36 000 €. La valeur occupée ressort donc à 164 000 €.
Avec un bouquet de 49 200 €, soit 30 % de 164 000 €, il reste 114 800 € à convertir en rente. En retenant une espérance de vie de 9,9 ans, soit environ 120 mois, la rente mensuelle simplifiée atteint environ 956 €. Cette estimation n’intègre automatiquement ni l’indexation future ni un coefficient actuariel complet.
La différence entre la valeur vénale et la valeur occupée correspond à la période pendant laquelle l’acquéreur ne peut ni habiter le logement ni en tirer des revenus locatifs. La décote ne réduit donc pas seulement le prix affiché : elle traduit la privation temporaire de jouissance supportée par l’acheteur.
Viager libre, vente sans rente et nue-propriété : ce qui change
En viager libre, l’acheteur peut occuper, louer ou revendre le bien dès l’acte, sous réserve des clauses contractuelles. Aucune décote d’occupation n’est donc appliquée : la valeur à financer part de la pleine valeur vénale.
Par exemple, pour un bien libre de 80 000 € avec un bouquet de 24 000 €, le capital restant s’élève à 56 000 €. Une rente mensuelle d’environ 466 € peut être obtenue selon la durée et le coefficient retenus. La différence avec un viager occupé ne porte pas uniquement sur le prix. L’acquéreur assume aussi immédiatement les possibilités et les responsabilités liées à la jouissance du bien.
La vente en viager sans rente concentre l’essentiel du prix dans le bouquet. La nue-propriété consiste, quant à elle, à céder la propriété tout en laissant l’usufruit au vendeur ou à un tiers. Ces montages peuvent répondre à un objectif de transmission ou à un besoin de capital, mais ils ne se calculent pas avec la même table. L’existence d’une rente viagère et son aléa distinguent le viager classique de ces opérations.
Utiliser le tableau comme une simulation, puis sécuriser le contrat
Une table de calcul viager reste un outil de simulation. Elle aide à comparer plusieurs combinaisons de bouquet, de rente et d’occupation. Il est utile de préparer au moins trois hypothèses : un bouquet faible avec une rente plus élevée, un compromis intermédiaire, puis un bouquet élevé avec une rente allégée. Le choix dépend du besoin de liquidités immédiates du vendeur et de la capacité de paiement durable de l’acheteur.
La rente réelle restera toujours incertaine, car elle dépend de la durée effective de versement. C’est l’aléa viager, élément central de la vente. L’article 1976 du Code civil rappelle d’ailleurs que l’opération ne doit pas être dépourvue de cet aléa. Une rente fixée alors que le décès du vendeur est prévisible à très brève échéance peut fragiliser la vente.
La périodicité doit également être précisée. Une rente peut être versée chaque mois, chaque trimestre ou chaque année. La formule doit alors être adaptée à la fréquence choisie, car un capital converti en rente mensuelle ne se lit pas comme un capital converti en rente annuelle. Une clause d’indexation peut aussi faire évoluer le montant au cours du contrat. Son indice et sa fréquence de révision doivent figurer dans l’acte.
Avant la signature, un notaire ou un expert viager peut vérifier l’estimation du bien, le droit conservé, les modalités de réversion, la répartition des charges et des travaux, la taxe foncière, la date de départ de la rente ainsi que son indexation. Le contrat doit reprendre des paramètres précis et vérifiables. Une simulation en ligne constitue une première estimation utile, mais elle ne remplace pas la vérification des hypothèses ni la formalisation de la vente.

- La table de calcul viager relie valeur occupée, bouquet et rente - 25 septembre 2026
- Les vrais inconvénients de l’assurance-vie : frais, risque et liquidité à surveiller - 24 septembre 2026
- Meilleur PER en gestion pilotée : frais, supports et horizon comptent plus que le nom du contrat - 22 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Retraite brute, nette et imposable : l’écart qui change le montant réellement versé
 Assurance-vie : frais cachés, fonds en euros et contrats à éviter
 Assurance vie : le taux affiché n’est pas le rendement que vous gardez
 Retraite surcomplémentaire : rente viagère ou capital, quel choix pour compléter les régimes obligatoires ?